Une ressaisie ne se décide jamais. Elle s'installe, elle se ressent, et elle finit par faire partie du décor. C'est précisément ce qui la rend coûteuse : personne ne lui a jamais attribué de montant. Le coût des doubles saisies en PME se calcule pourtant avec une formule simple — volume mensuel × temps unitaire × coût horaire chargé, corrigé d'une part réellement évitable — et se lit sur trois niveaux : le temps passé, l'erreur produite, l'architecture de contournement. Cet article déroule cette méthode étape par étape, la décline par secteur, puis la transforme en décision : automatiser maintenant, corriger le processus d'abord, ou ne rien faire. Des doubles saisies coûteuses pour une PME restent invisibles aussi longtemps qu'elles ne sont pas chiffrées.
Ce que coûte vraiment une double saisie en PME
Une double saisie, c'est la réintroduction manuelle d'une donnée déjà présente dans un autre système ou dans un document. Rien de plus. Un numéro de commande arrivé par e-mail et retapé dans l'outil de gestion. Une référence fournisseur lue sur un PDF et réencodée dans le logiciel comptable. Un candidat dont le CV est relu pour remplir six champs d'un outil de suivi. L'opération paraît anodine à l'échelle de la minute. Elle devient structurante à l'échelle de l'année.
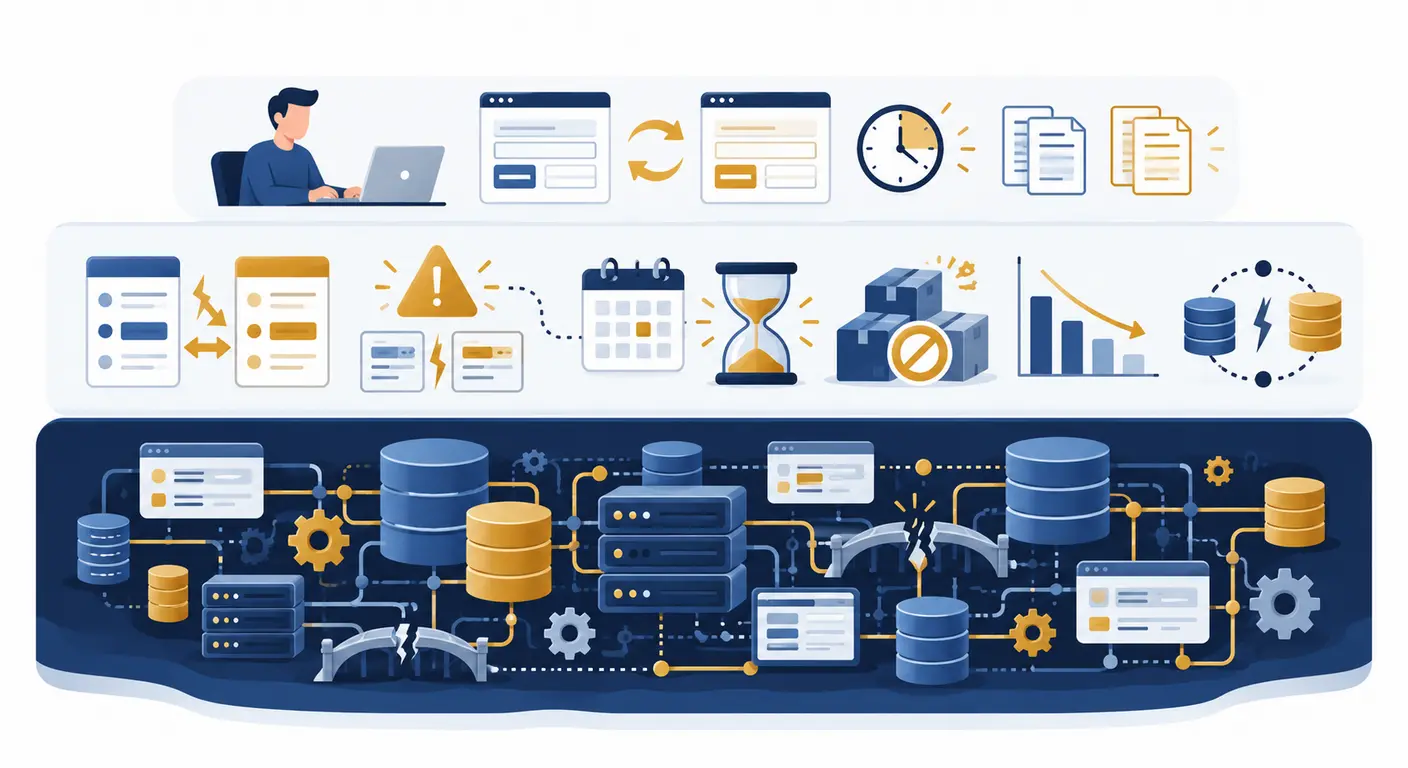
Pour chiffrer correctement le coût des doubles saisies en PME, il faut distinguer trois couches. La première est le temps passé : c'est la seule que tout le monde voit, et la seule que les chiffrages approximatifs retiennent. La deuxième est le coût de l'erreur produite : une donnée recopiée est une donnée exposée à la faute de frappe, et une faute de frappe se paie à son coût de correction complet, pas au temps de la frappe initiale. La troisième est le coût d'architecture du contournement : pour tenir le rythme, les équipes créent des tableurs parallèles, des exports intermédiaires, des conventions de nommage maison. Cette couche-là ne se résorbe pas toute seule et c'est le système d'information qui finit par la porter.
Prenons l'ordre de grandeur qui servira de référence dans tout cet article. Un flux ressaisi 200 fois par mois, à 6 minutes l'occurrence, représente 20 heures par mois, soit 240 heures par an. À un coût horaire chargé hypothétique de 35 €, cela fait environ 8 400 € par an pour un seul flux. Ce montant mérite une précision immédiate, et c'est elle qui fait la différence en comité : il s'agit d'une capacité de travail, pas d'une économie de trésorerie automatique. Personne ne retrouvera 8 400 € sur un compte bancaire le mois suivant la mise en service.
- 19 %part de celles qui paient pour des solutions d'IA, et 32 % chez les PME
- 85 %part des entreprises payantes déclarant un impact positif
Baromètre France Num 2026, Direction générale des Entreprises
Ces chiffres situent le terrain réel. L'automatisation n'est plus un pari technologique : une majorité nette de celles qui investissent constatent un effet. Mais la statistique ne vous dit pas si votre flux mérite le budget. Elle décrit un marché, pas votre processus. D'où l'idée directrice de cet article : on ne chiffre pas une automatisation, on chiffre d'abord le problème qu'elle supprime.
| Couche de coût | Ce qu'on mesure | Unité | Qui la constate |
|---|---|---|---|
| Temps passé | Durée de la ressaisie, bascule entre logiciels incluse | Minutes par occurrence | L'opérateur et son responsable direct |
| Erreur produite | Détection, correction dans les deux systèmes, conséquence externe | Coût complet par incident | Le service client, la comptabilité, le client final |
| Architecture du contournement | Tableurs parallèles, exports manuels, sources de vérité concurrentes | Dette portée dans le temps | Le DSI, puis l'entreprise entière lors d'une migration |
Conseil du coach
Avant de demander un devis d'automatisation, écrivez le montant annuel du flux concerné. Un prestataire qui ne vous demande pas ce chiffre ne pourra pas vous dire si le projet est rentable.
Ce qu'on appelle une double saisie, et ce qui n'en est pas
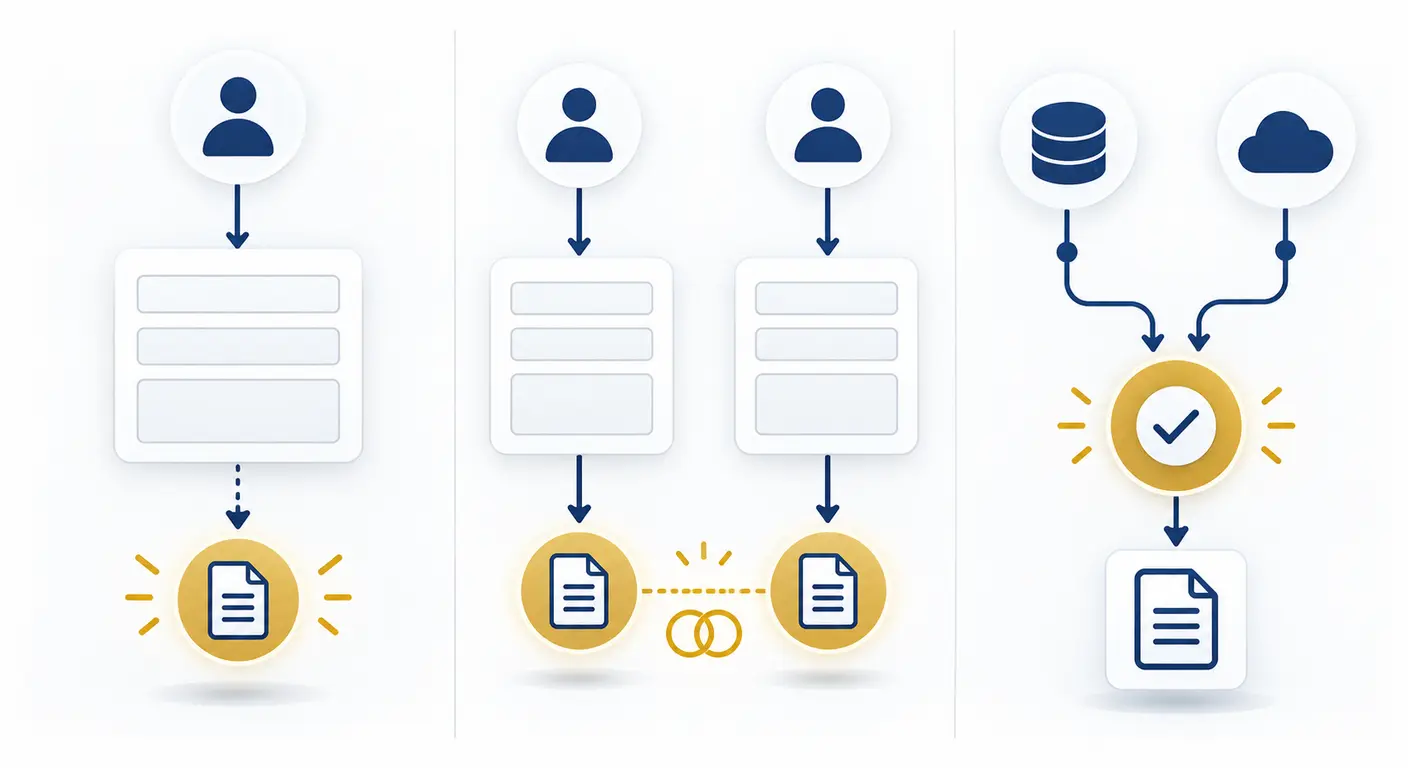
Le coût de la redondance de saisie en entreprise se surestime dès qu'on range sous la même étiquette trois situations différentes. La saisie initiale est inévitable : une donnée doit bien entrer quelque part, et tant qu'aucune interface programmatique ne la transporte, quelqu'un la frappe. Elle n'est pas un gaspillage, elle est le coût d'entrée de l'information dans votre système.
La vraie ressaisie est la seconde frappe de la même donnée, dans un autre outil, sans valeur ajoutée entre les deux. C'est elle, et elle seule, que votre chiffrage doit cibler.
Le contrôle de cohérence est un troisième cas, régulièrement confondu avec le précédent. Relire une donnée, comparer deux sources, valider une affectation : ce travail produit de la fiabilité. Un contrôle n'est pas une redondance, et le supprimer au nom de la productivité revient à acheter du temps avec de la qualité. La frontière se teste simplement : si personne ne relit la donnée après la seconde saisie, c'est une redondance ; si quelqu'un la corrige régulièrement, c'est un contrôle mal placé.
Pourquoi le temps n'est que la partie visible
L'impact financier des doubles saisies dépasse presque toujours la ligne « heures de frappe », pour deux raisons que nous développerons plus loin : l'erreur propagée et le retard de cycle.
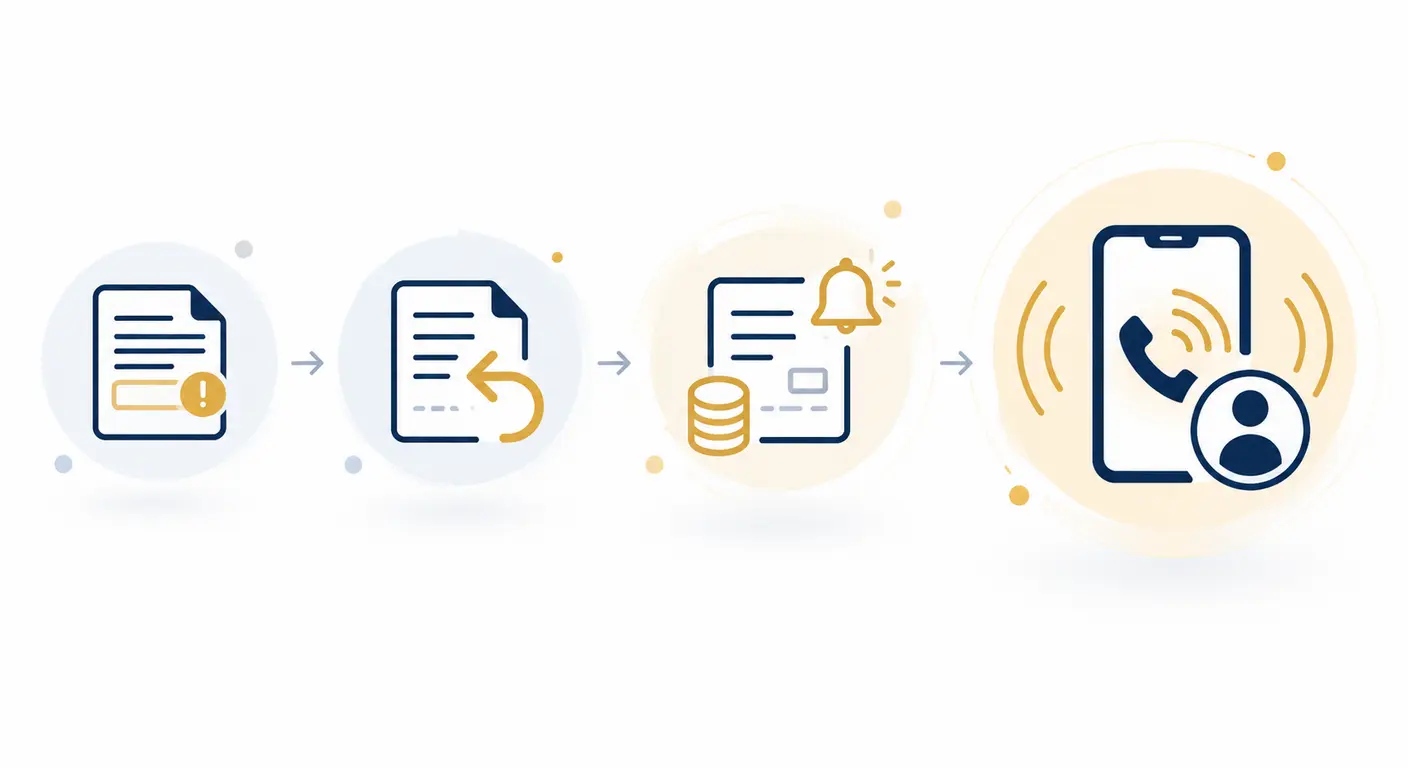
L'enchaînement type se lit en quatre temps. Une commande est recopiée avec une référence fausse. L'article livré ne correspond pas. Il faut émettre un avoir, donc mobiliser la comptabilité. Le client, qui attend toujours, appelle, donc mobilise le support. Puis quelqu'un relance le règlement d'une facture devenue contestable, donc mobilise l'administration des ventes. Le temps de la frappe initiale était de six minutes. Le coût réel de cet incident se compte en heures réparties sur trois services, auxquelles s'ajoute la coordination entre eux.
C'est pourquoi une erreur de saisie doit être comptée à son coût de correction complet, pas au temps de la frappe. Cette règle, à elle seule, modifie le verdict d'un grand nombre de chiffrages.
Capacité libérée ou économie réelle : la distinction qui décide du budget
La dépense annuelle liée aux saisies redondantes se convertit en économie sous conditions, et ces conditions doivent être écrites avant la mise en service.
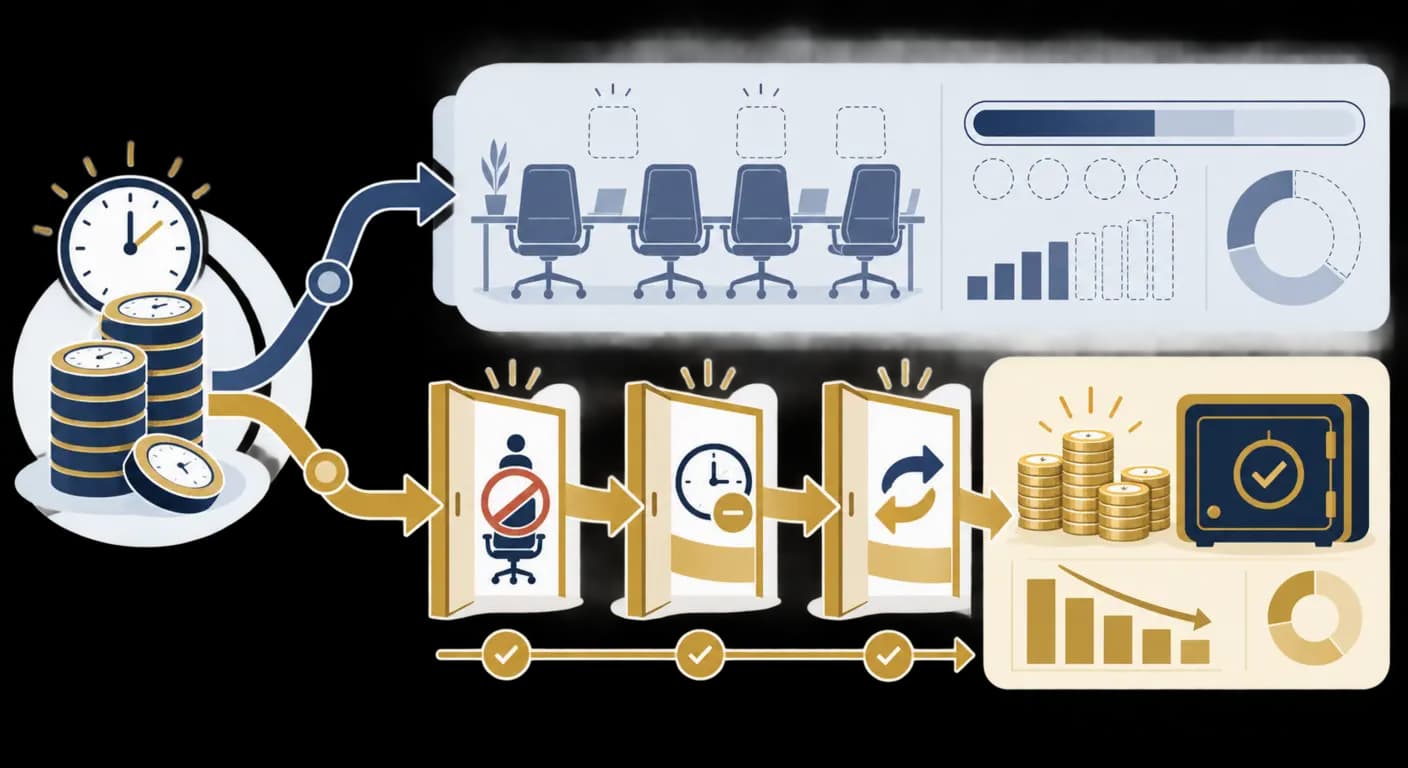
Un gain de 240 heures par an devient une économie réelle dans trois cas seulement : si ces heures évitent un recrutement que la croissance rendait nécessaire, si elles suppriment des heures supplémentaires effectivement payées, ou si elles sont réaffectées à une activité identifiée et mesurée. Dans tous les autres cas, vous avez libéré une capacité. C'est utile, c'est même souvent ce que vous cherchez, mais cela ne se présente pas comme une économie devant un directeur financier sans perdre en crédibilité.
La formulation à préparer tient en une phrase : « ce temps libéré servira à telle activité, suivie par tel indicateur ». Sans cette phrase, le gain ne tiendra pas en comité, et le projet suivant sera jugé sur la déception du premier.
Repérer les ressaisies cachées dans vos processus
« Mes équipes ressaisissent les mêmes données deux fois » est une phrase qui se prononce rarement spontanément. La ressaisie ne se déclare pas, elle se découvre. Les personnes qui l'exécutent l'ont intégrée comme une composante normale de leur métier, et la décrire reviendrait à décrire le fait d'ouvrir un logiciel.
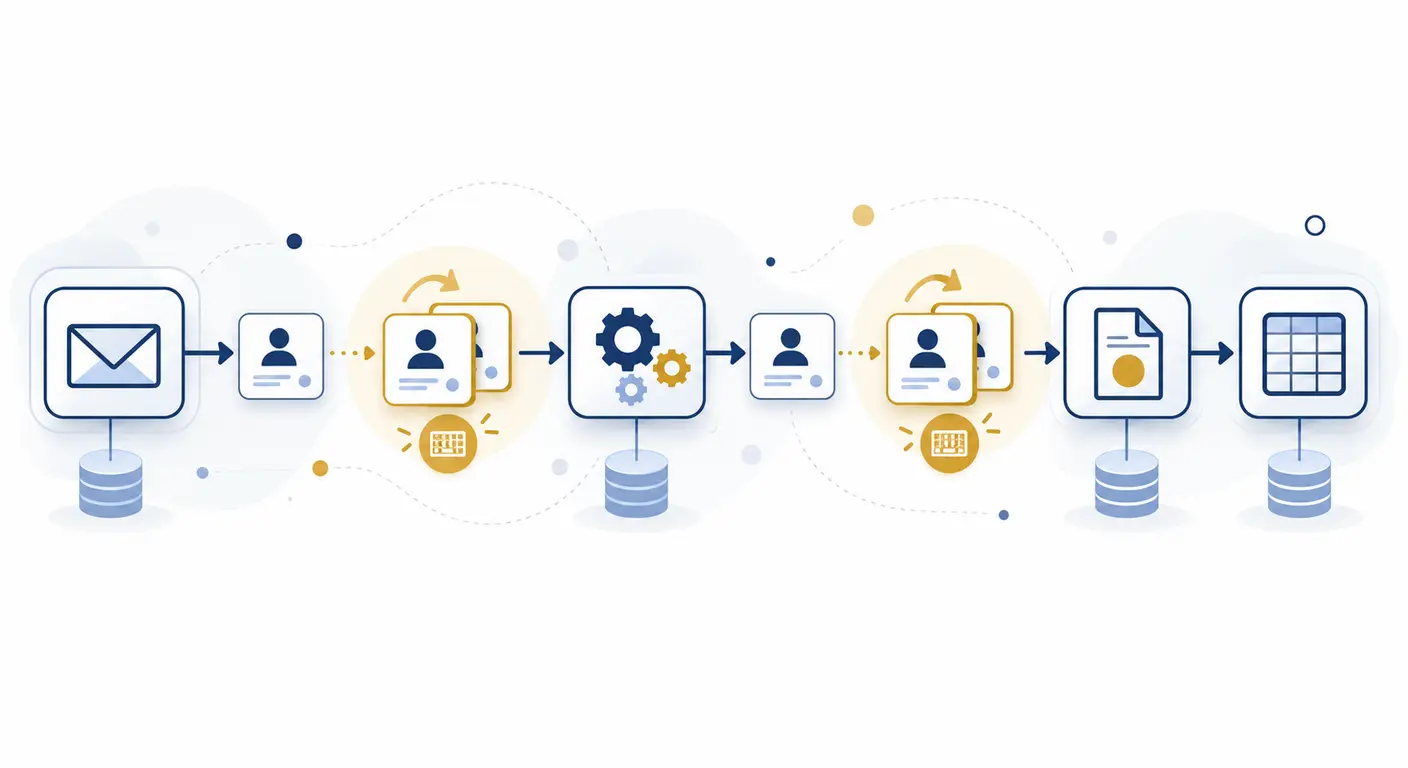
La méthode de détection la plus fiable passe par les couples de systèmes. Listez d'abord les applications réellement utilisées : messagerie, CRM, ERP, logiciel de paie, outil de facturation, outil de suivi des candidatures, et les tableurs de suivi qui gravitent autour. Puis, pour chaque donnée clé — un client, une commande, un candidat, un ticket, une pièce comptable — tracez tous les endroits où elle est frappée. Les points de duplication apparaissent d'eux-mêmes.
Cinq indices de terrain signalent une saisie redondante sans qu'aucun relevé n'ait encore commencé.
Les cinq indices d'une saisie redondante
Un tableur parallèle entretenu par une personne
il existe parce qu'un système officiel ne restitue pas l'information attendue
Un export suivi d'un import manuel
la donnée voyage sur un fichier, donc elle est retouchée en route
Un copier-coller récurrent
le geste est devenu une étape du processus, parfois documentée dans une procédure interne
Une pièce jointe imprimée pour être retapée
signal d'une rupture complète entre deux outils
Une donnée corrigée à deux endroits
il existe deux sources de vérité, et quelqu'un arbitre entre elles chaque semaine
Ces indices ne remplacent pas la mesure, ils l'orientent. Et ils ne se collectent pas en réunion. Un processus décrit par ses responsables omet systématiquement les contournements qui permettent au travail d'avancer, non par dissimulation, mais parce que ces contournements ont cessé d'être perçus comme tels. L'entretien doit donc avoir lieu avec les personnes qui exécutent la tâche, à leur poste, devant leur écran.
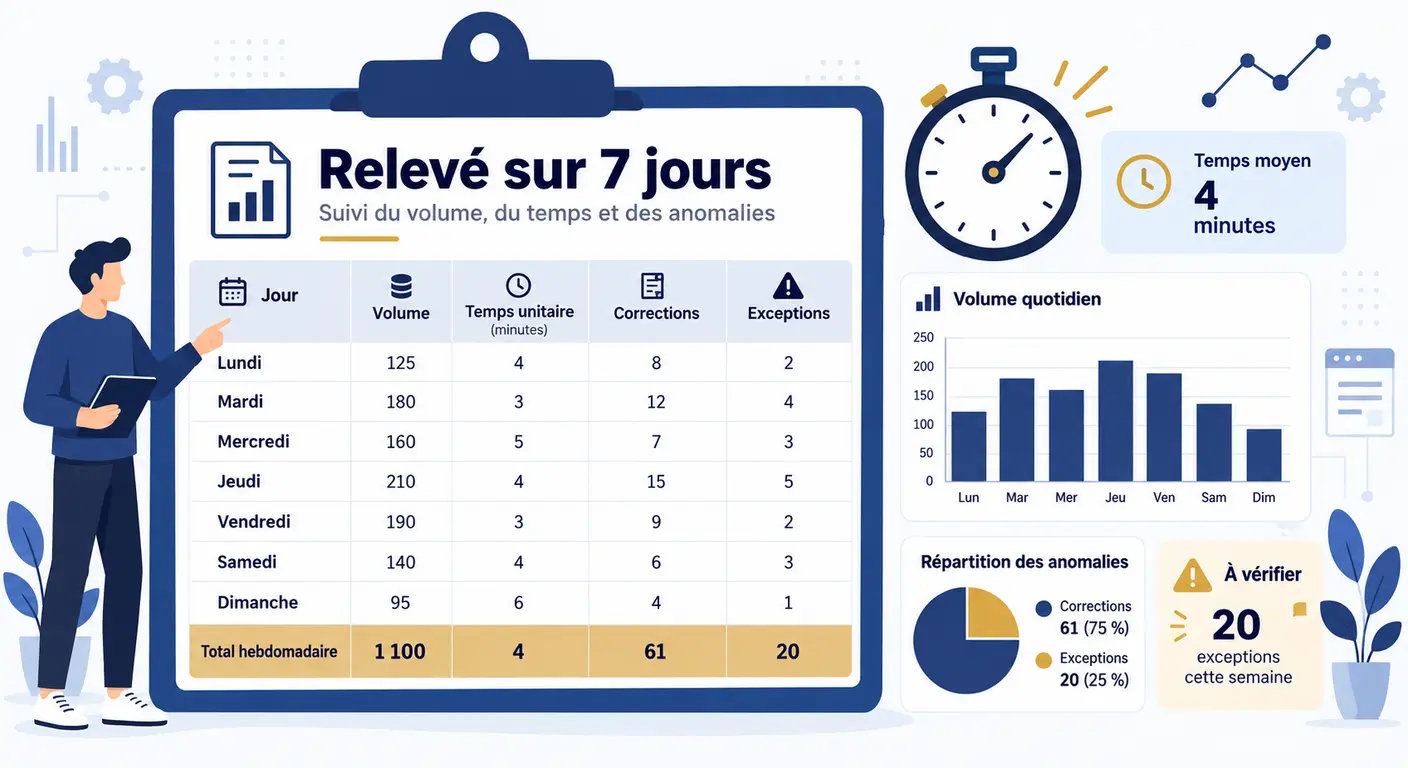
Vient ensuite le protocole de relevé de sept jours : une ligne par flux, le nombre d'occurrences, le temps unitaire chronométré, le nombre de corrections, le nombre d'exceptions. C'est ce document qui transformera une impression en montant. Une cartographie du processus devis commande en PME menée en amont facilite considérablement ce relevé.
| Flux | Système source | Système cible | Occurrences / semaine | Minutes / occurrence | Corrections | Exceptions |
|---|---|---|---|---|---|---|
| Commande client | Messagerie | ERP | ||||
| Pièce fournisseur | Messagerie | Logiciel comptable | ||||
| Ticket support | Boîte partagée | CRM | ||||
| Candidature | Formulaire | Outil de suivi |
Conseil du coach
Commencez par la donnée, pas par le service. Suivez un numéro de commande du premier e-mail jusqu'à la facture : les ressaisies apparaissent d'elles-mêmes.
Cartographier les couples de systèmes
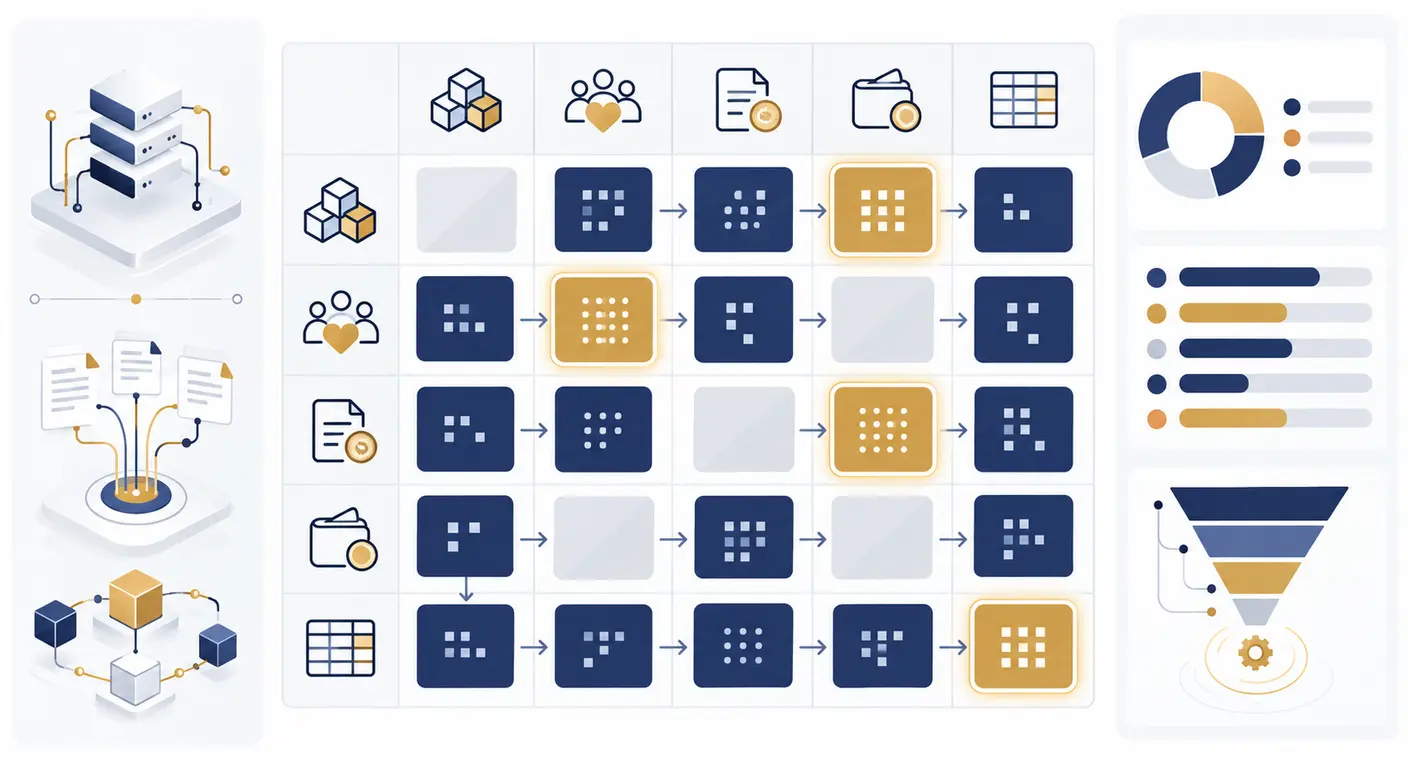
Le coût des doubles saisies entre ERP et CRM dans une PME industrielle se repère par une matrice, pas par un organigramme. Placez vos systèmes en lignes et les mêmes systèmes en colonnes. Pour chaque flux de données transporté manuellement d'un outil à l'autre, posez une croix dans la case correspondante. Une case peut recevoir plusieurs croix : une par type de donnée.
La lecture est immédiate. Les cases les plus chargées désignent vos candidats au chiffrage, et la hiérarchie obtenue surprend souvent. Une case chargée entre deux logiciels centraux vaut presque toujours plus qu'un petit flux périphérique très visible, parce qu'elle concentre du volume, de la criticité et des conséquences en cascade. À l'inverse, le flux dont tout le monde se plaint est fréquemment celui qui irrite le plus, pas celui qui coûte le plus. La matrice sert précisément à départager l'irritation et le montant. C'est la base d'une priorisation des processus à automatiser en PME défendable.
Le relevé de sept jours, mode opératoire
Calculer le temps perdu en saisie dans mon entreprise suppose quatre règles opératoires, et chacune corrige un biais connu.
Choisissez une semaine représentative. Ni la clôture comptable, ni la semaine de congés, ni le pic saisonnier. Si votre activité n'a pas de semaine normale, relevez deux semaines contrastées et conservez les deux résultats comme bornes.
Chronométrez trois occurrences par flux plutôt que d'estimer. Une estimation de mémoire se trompe en général d'un facteur deux, dans les deux sens : les tâches désagréables sont surestimées, les tâches devenues automatiques sont sous-estimées.
Notez les exceptions, pas seulement les cas standards : doublon détecté, champ manquant, pièce illisible, information à demander au client. Ce sont ces exceptions qui détermineront plus tard la part réellement évitable de votre flux.
Faites remplir la feuille par l'opérateur et non par le responsable. Le responsable décrit le processus tel qu'il devrait être ; l'opérateur décrit celui qui tourne.
Interroger les équipes sans biaiser la mesure
La productivité des équipes et la saisie redondante forment un sujet sensible, et la façon de poser les questions détermine la qualité du chiffre obtenu.
Formulez chaque question sur la tâche, jamais sur la personne. « Combien de temps prend l'enregistrement d'une commande arrivée par e-mail ? » produit une mesure. « Combien de temps passez-vous à saisir ? » produit une position défensive. Annoncez l'objectif en ouverture : chiffrer un flux pour décider d'un investissement, pas évaluer un collaborateur.
L'objection d'adhésion arrive presque toujours, et sous une forme précise : « on a déjà essayé des outils, personne ne s'en est servi ». Elle est légitime et elle est informative. Un outil abandonné signale une étape inutile ajoutée au processus, ou une perte de confiance dans le résultat produit. Traitez-la comme une donnée d'entrée du projet, pas comme une résistance. Les ressorts de cette adhésion sont détaillés dans notre conduite du changement IA pour vos équipes.
Chiffrer la ressaisie manuelle : la méthode en six étapes
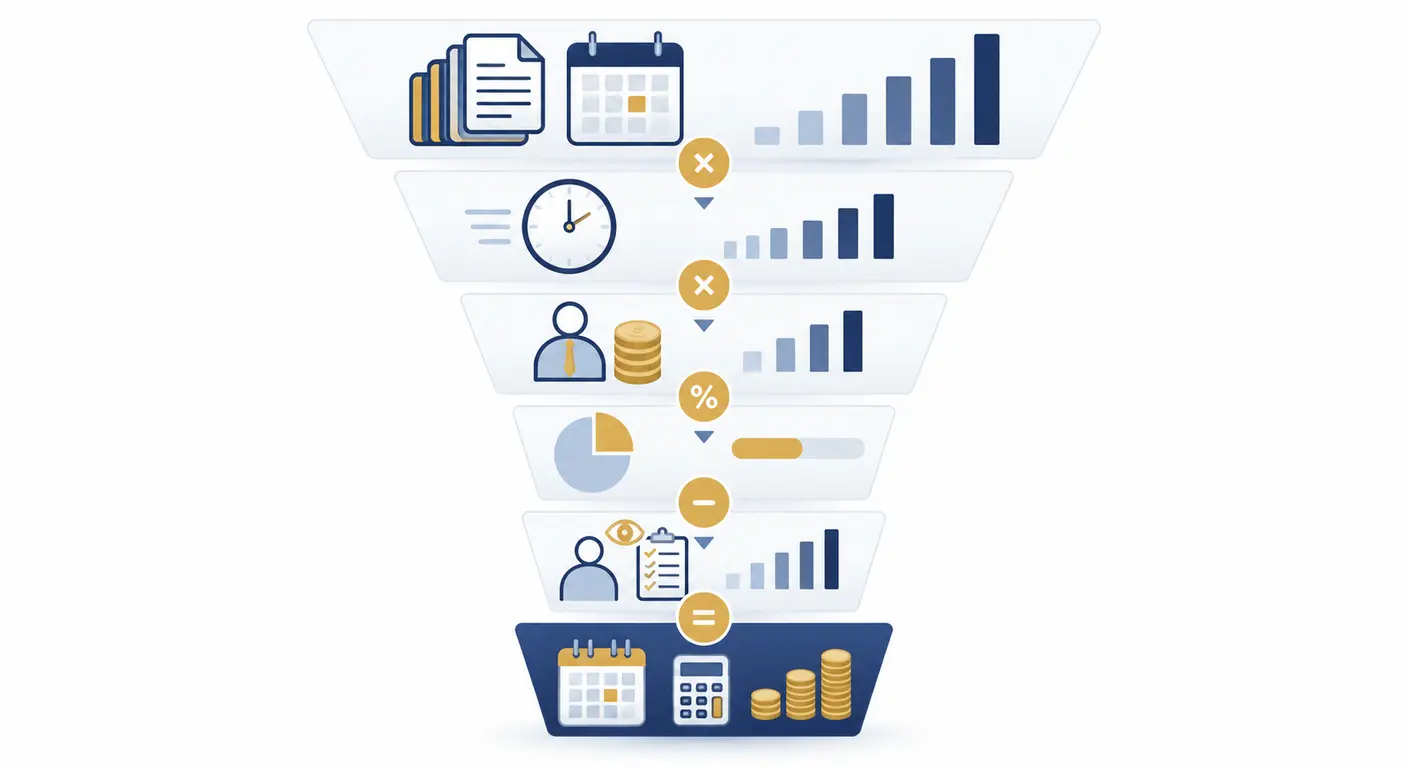
Chiffrer la ressaisie manuelle avant automatisation demande six étapes, et chacune peut faire basculer la décision à elle seule. Nous les déroulons sur un exemple unique, suivi de bout en bout.
Étape 1 — le volume mensuel du flux. Prenez-le dans le système source, jamais dans un souvenir : nombre d'e-mails reçus sur l'adresse dédiée, nombre de commandes enregistrées, nombre de tickets ouverts. Notre exemple retient 200 dossiers par mois.
Étape 2 — le temps unitaire chronométré. Porte-à-porte, c'est-à-dire ouverture des applications incluse. Notre exemple retient 12 minutes.
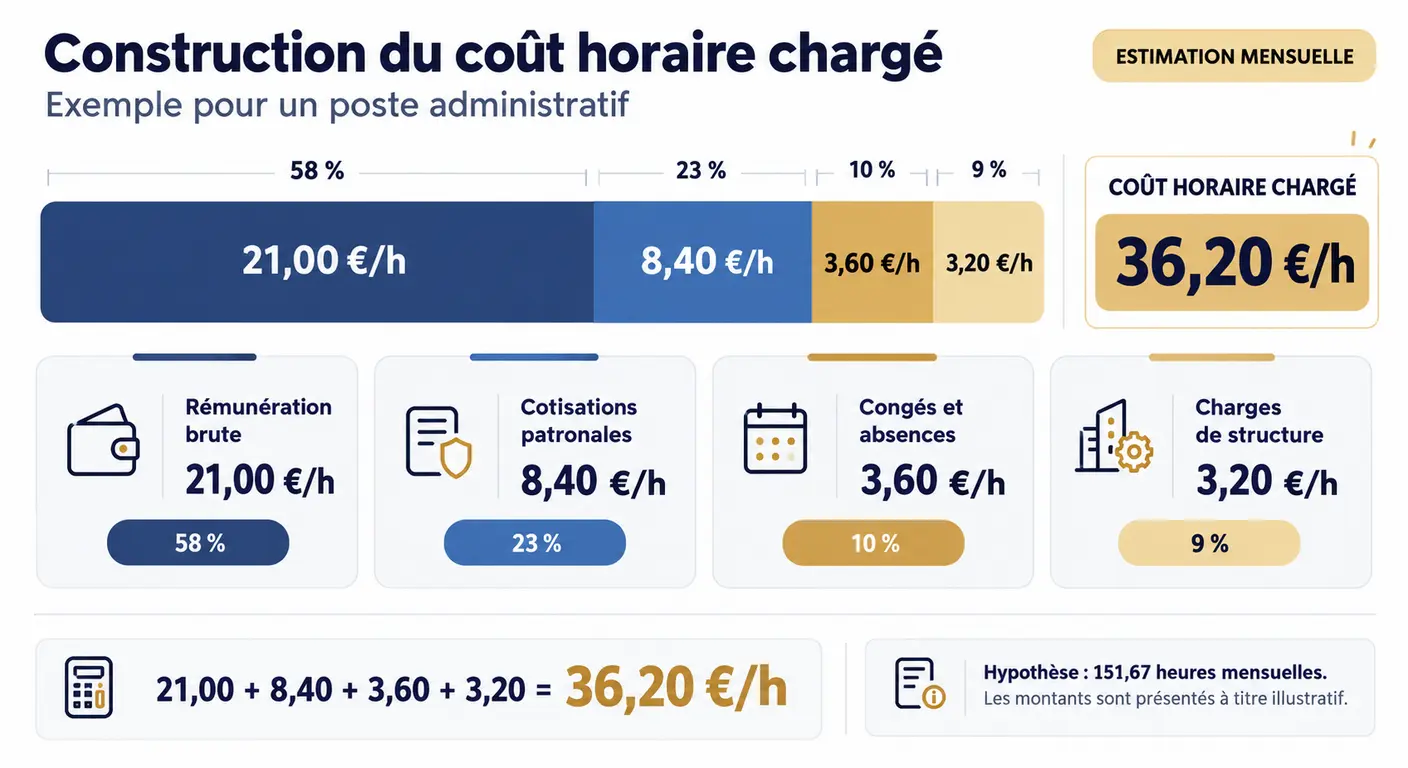
Étape 3 — le coût horaire chargé du poste. Ce n'est pas le salaire brut divisé par les heures travaillées. Il inclut les cotisations patronales, les congés, l'absentéisme et une part des charges de structure. Notre exemple retient 35 €.
Étape 4 — la part réellement évitable. Une automatisation ne reprend jamais 100 % du flux. Retenez une valeur prudente de 40 à 60 % selon la variabilité des entrées.
Étape 5 — le travail résiduel et la supervision. À retrancher, de l'ordre de une à trois heures par mois pour un flux unique : vérification des rejets, reprise des exceptions, contrôle d'échantillon.
Étape 6 — le coût complet du projet sur douze mois. Mise en place, abonnements de la plateforme d'automatisation, consommation d'IA facturée à l'usage le cas échéant, maintenance.
Le calcul complet donne ceci. 200 dossiers × 12 minutes = 40 heures par mois. Nouveau traitement à 7 minutes, contrôle compris : 23,3 heures. Gain brut : 16,7 heures. Moins 2 heures de supervision : 14,7 heures nettes, soit environ 515 € par mois à 35 € chargés, avant abonnements et amortissement. Sur douze mois, environ 6 180 € de gain net, à confronter au coût complet du projet. Ces montants sont des hypothèses de démonstration, pas un résultat client.
| Étape | Élément à chiffrer | Exemple de démonstration | Votre valeur |
|---|---|---|---|
| 1 | Volume mensuel du flux | 200 dossiers | |
| 2 | Temps unitaire chronométré | 12 minutes | |
| 3 | Coût horaire chargé | 35 € | |
| 4 | Part réellement évitable | 42 % (12 min → 7 min) | |
| 5 | Supervision résiduelle mensuelle | 2 heures | |
| 6 | Coût complet du projet sur 12 mois | À obtenir par devis détaillé |
Test de sensibilité : la vérification qui protège la décision
Recalculez systématiquement votre gain net à 25 € et à 50 € de coût horaire chargé, puis à 40 % et 60 % de part évitable. Si la décision reste la même dans les quatre combinaisons, elle est robuste et vous pouvez la défendre. Si elle change, vous ne décidez pas encore : vous avez besoin du coût chargé réel, obtenu auprès du service paie.
| Paramètre | Scénario prudent | Scénario médian | Scénario optimiste |
|---|---|---|---|
| Part évitable retenue | 40 % | 50 % | 60 % |
| Heures brutes libérées / mois | 16,0 h | 20,0 h | 24,0 h |
| Supervision résiduelle / mois | 3,0 h | 2,0 h | 1,0 h |
| Gain net mensuel à 35 € chargés | 455 € | 630 € | 805 € |
| Gain net annuel | 5 460 € | 7 560 € | 9 660 € |
Trois scénarios de chiffrage du même flux — hypothèses de démonstration, pas de résultats clients
Conseil du coach
Posez votre taux de part évitable avant de connaître le résultat. Ajuster ce taux après avoir vu le montant transforme un calcul en justification.
Volume et temps unitaire : les deux chiffres à ne pas estimer
Quel est le coût horaire réel d'une saisie manuelle répétée ? La question se tranche d'abord sur les deux premiers paramètres, parce qu'ils se multiplient entre eux : une erreur de 30 % sur chacun produit une erreur de 70 % sur le résultat.
Le volume se lit dans le système source. Comptez les e-mails reçus sur l'adresse dédiée, les lignes créées dans l'ERP, les tickets ouverts sur le mois. Un décompte systémique coûte dix minutes et élimine toute discussion ultérieure sur le chiffre.
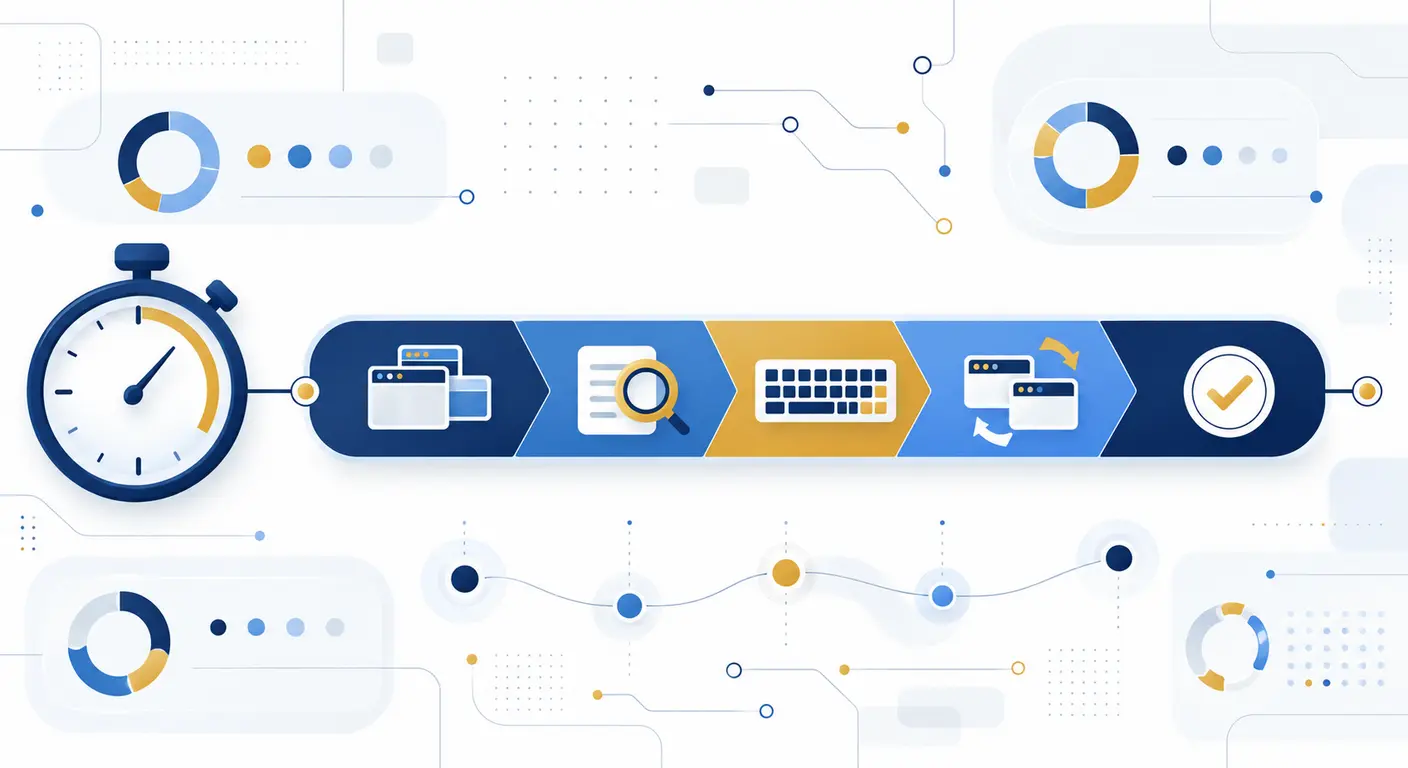
Le temps unitaire se chronomètre porte-à-porte. Il commence à l'instant où l'opérateur quitte sa tâche précédente et se termine quand la donnée est enregistrée et vérifiée. Cela inclut l'ouverture des onglets, la recherche de l'enregistrement, la frappe, les bascules entre applications et le contrôle final. Le temps de bascule entre deux logiciels représente souvent un tiers du total, et c'est systématiquement la part oubliée des estimations déclaratives.
Le coût horaire chargé, poste par poste
Le coût administratif et l'automatisation de workflow se rencontrent sur ce paramètre, et c'est celui que les chiffrages traitent le plus mal.
Le coût chargé se construit en quatre strates. La rémunération brute d'abord. Les cotisations patronales ensuite, qui ajoutent une fraction substantielle au brut. Les congés et absences ensuite, qui réduisent le nombre d'heures effectivement travaillées sur lesquelles le coût se répartit — c'est l'effet le plus souvent négligé. Les charges de structure enfin, rapportées au poste : poste de travail, licences logicielles, locaux, encadrement.
Les fourchettes varient fortement selon le poste concerné — assistant administratif, gestionnaire ADV, comptable, chargé de recrutement, agent de support — et selon la convention collective, la région et l'ancienneté. Nous ne publions pas de barème, parce qu'un barème servirait d'alibi à ne pas poser la question en interne. Le bon chiffre est celui de la paie de votre entreprise, et il s'obtient en une demande.
Un écart de 10 € sur ce chiffre déplace le verdict de rentabilité d'un flux moyen. C'est la raison pour laquelle il mérite une demande formelle au service paie plutôt qu'une hypothèse de travail prolongée.
La part évitable : pourquoi 100 % n'existe pas
Une ressaisie manuelle et un taux d'erreur comptable évoluent ensemble, et c'est aussi pour cette raison qu'une automatisation conserve toujours une part humaine. Trois résidus sont permanents.
Les exceptions : pièce illisible, champ absent, format inattendu, cas métier non prévu. Elles existeront toujours, et leur volume relatif détermine directement votre part évitable.
Le contrôle humain sur les cas engageants : un paiement, un envoi client, un document contractuel conservent une validation. Supprimer ce contrôle n'est pas un gain, c'est un transfert de risque.
La reprise en cas d'incident : une interface indisponible, un format source modifié sans préavis, et le traitement manuel reprend le temps de la remise en service.
En pratique, trois repères se dégagent selon la nature du flux : part évitable élevée pour une donnée structurée stable, intermédiaire pour une donnée semi-structurée, nettement plus basse pour un document hétérogène. Pour un premier chiffrage, retenez 40 %. Si le projet passe à 40 %, il passera.
Le prix caché : erreurs, retards et dette technique
Le prix caché de la saisie en double se compose de trois postes que le relevé horaire ne voit pas, et c'est leur absence qui conduit à rejeter des automatisations pourtant rentables.
Premier poste, le coût unitaire d'une erreur. Il se décompose en temps de détection — souvent par un tiers, parfois par le client —, temps de vérification de la source, temps de correction dans les deux systèmes, et conséquence externe éventuelle : avoir, relance, litige, écriture comptable rectificative. La méthode de chiffrage est simple : taux d'erreur observé × volume annuel × coût de correction complet. Le taux d'erreur, vous l'obtenez par le relevé de sept jours, à condition d'avoir compté les corrections et pas seulement les saisies.
Deuxième poste, le coût du retard. Une donnée saisie le lendemain décale la facturation, donc l'encaissement. Sur un flux de commandes, un décalage moyen de deux jours ouvrés déplace mécaniquement la date de règlement et pèse sur le besoin en fonds de roulement. Nous présentons la mécanique sans chiffrer de montant générique : l'effet dépend de vos conditions de paiement et de votre saisonnalité, et toute moyenne de marché serait trompeuse.
Troisième poste, le coût d'architecture. Chaque contournement de saisie engendre un tableur parallèle, donc une source de vérité concurrente, donc une dette technique que le système d'information finit par porter. C'est ce poste qui intéresse le DSI, pour une raison précise : c'est le seul qui s'aggrave avec le temps sans intervention, et le seul qui se révèle brutalement lors d'une migration ou d'un changement d'ERP.
Un chiffrage qui ignore ces trois postes sous-évalue le problème, donc rejette des automatisations rentables. L'erreur n'est pas symétrique : elle produit systématiquement du statu quo.
| Étape de détection | Qui corrige | Temps mobilisé | Conséquence externe | Coût estimé |
|---|---|---|---|---|
| Détectée immédiatement par l'opérateur | L'opérateur seul | Quelques minutes | Aucune | Négligeable |
| Détectée au contrôle interne | Opérateur et responsable | Dizaines de minutes | Aucune | Faible mais récurrent |
| Détectée en comptabilité | Comptabilité et ADV | Une à plusieurs heures | Écriture rectificative | Modéré |
| Détectée par le client | Support, ADV, comptabilité | Plusieurs heures réparties | Avoir, relance, appel | Élevé |
| Détectée en litige | Direction, juridique, comptabilité | Jours cumulés | Litige, risque commercial | Très élevé |
| Symptôme de dette de saisie | Ce qu'il révèle | Risque à douze mois |
|---|---|---|
| Tableur entretenu par une seule personne | Source de vérité concurrente non documentée | Dépendance individuelle, perte de continuité |
| Convention de nommage maison dans un champ libre | Le système ne modélise pas un besoin métier réel | Données inexploitables en reporting |
| Export manuel récurrent vers un fichier intermédiaire | Absence d'interface entre deux outils centraux | Blocage lors d'une migration |
| Champ détourné de son usage d'origine | Contournement figé en pratique officieuse | Erreurs d'interprétation en cascade |
Point de vigilance
Une erreur détectée tard coûte plusieurs fois une erreur détectée immédiatement, parce que son coût de correction se répartit sur plusieurs services et s'accompagne d'une conséquence externe. C'est pourquoi le nombre de corrections et le moment de leur détection comptent davantage, dans un chiffrage, que le nombre de saisies.
Combien coûte une ligne fausse dans un ERP
La double saisie et la dette technique du SI se rejoignent dans la correction d'une ligne unique. Décomposons une correction type sur un couple ERP et CRM.
La détection par un tiers d'abord : le commercial constate que la fiche client ne correspond pas à ce qu'il a vendu, ou le client signale un écart. Ce temps n'est jamais compté, parce qu'il appartient à quelqu'un d'autre. La vérification de la source ensuite : retrouver l'e-mail, le bon de commande, la version qui fait foi. La correction dans les deux systèmes : dans l'ERP, puis dans le CRM, avec le risque de n'en corriger qu'un seul. L'information du client quand l'erreur a eu un effet visible. La trace comptable enfin, si une pièce a déjà été émise.
Une correction qui traverse deux services coûte le temps des deux services, plus celui de la coordination entre eux. C'est ce dernier terme, invisible dans tout tableau d'heures, qui explique l'écart entre le coût ressenti et le coût réel.
Le retard de cycle, un coût de trésorerie
Le coût administratif et l'automatisation de workflow prennent une autre dimension quand on relie le délai de saisie au délai d'encaissement.
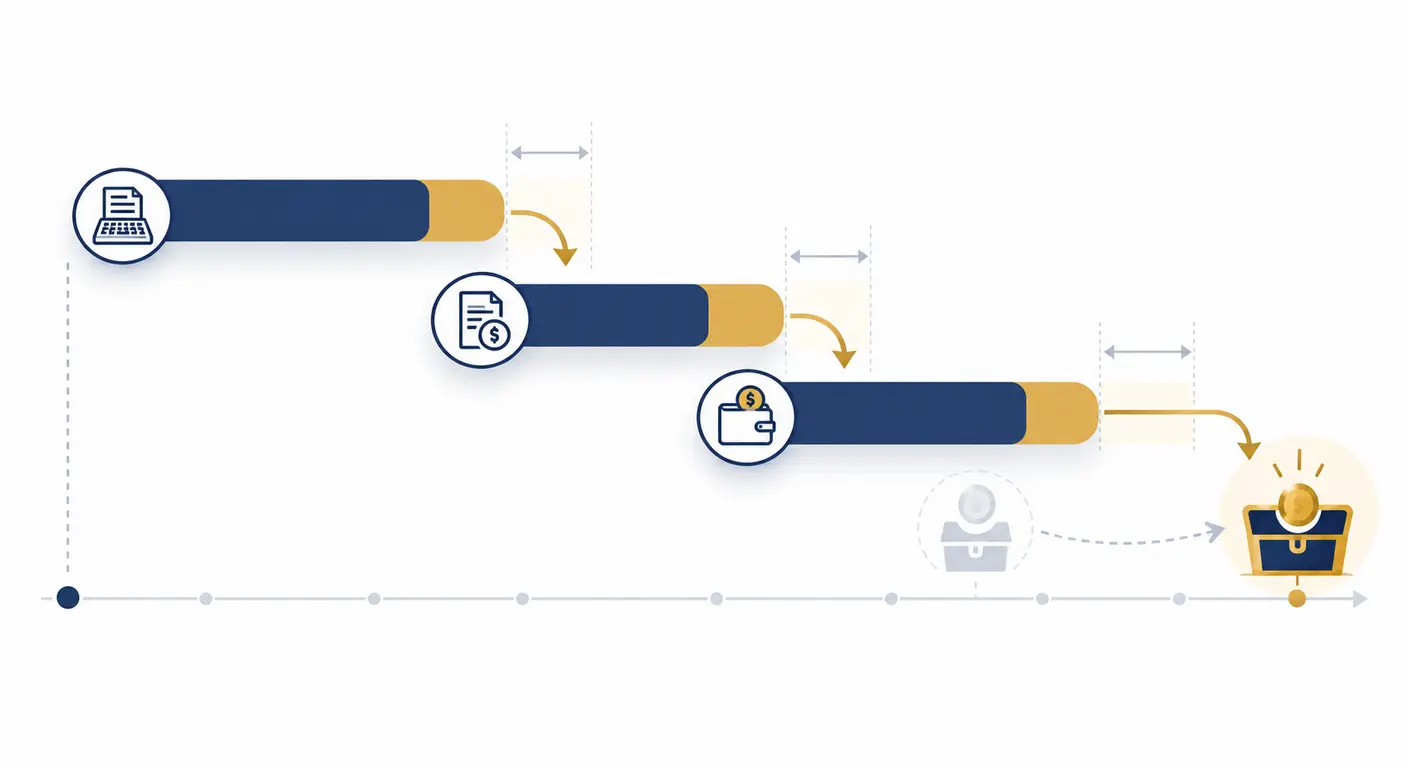
La mécanique est linéaire. Une prestation réalisée n'est facturable qu'une fois la donnée enregistrée. La donnée est enregistrée quand quelqu'un trouve le temps de la ressaisir. La facture part ensuite, et le délai de paiement contractuel ne commence à courir qu'à cette date. Chaque jour de retard de saisie se répercute donc intégralement sur la date d'encaissement, sans aucun amortissement.
Nous ne chiffrons pas de gain générique ici, parce que l'effet dépend de vos conditions de règlement, de votre volume mensuel facturé et du coût de votre financement court terme. Mais la mesure à prendre est simple : relevez le délai moyen entre la réalisation et la facturation. Quand il dépasse quelques jours sans raison contractuelle, il révèle presque toujours une ressaisie en attente.
Les tableurs parallèles, symptôme et facture
Le coût de la redondance de saisie en entreprise se matérialise physiquement dans les tableurs de contournement, et chacun porte trois conséquences.
Il crée une source de vérité concurrente. Dès qu'une information existe à deux endroits et qu'aucune règle ne désigne la référence, l'arbitrage se fait au cas par cas, par la personne présente. Le reporting consolidé devient discutable, et deux services peuvent présenter des chiffres divergents en toute bonne foi.
Il crée un point de dépendance à une personne. Le tableur contient une logique implicite — formules, filtres, conventions — que son auteur n'a pas documentée parce qu'elle lui est évidente. Son absence suspend le processus.
Il crée un risque de conformité dès qu'il contient des données personnelles : nom, coordonnées, parfois données de santé ou de rémunération, stockées hors du système officiel, souvent dupliquées en pièce jointe d'e-mail, rarement couvertes par une durée de conservation. Ce point relève directement de la gouvernance des données et de l'intelligence artificielle.
Recensez les tableurs entretenus par une seule personne. Chacun est une ressaisie qui n'a jamais été chiffrée.
Combien coûte la double saisie selon votre secteur
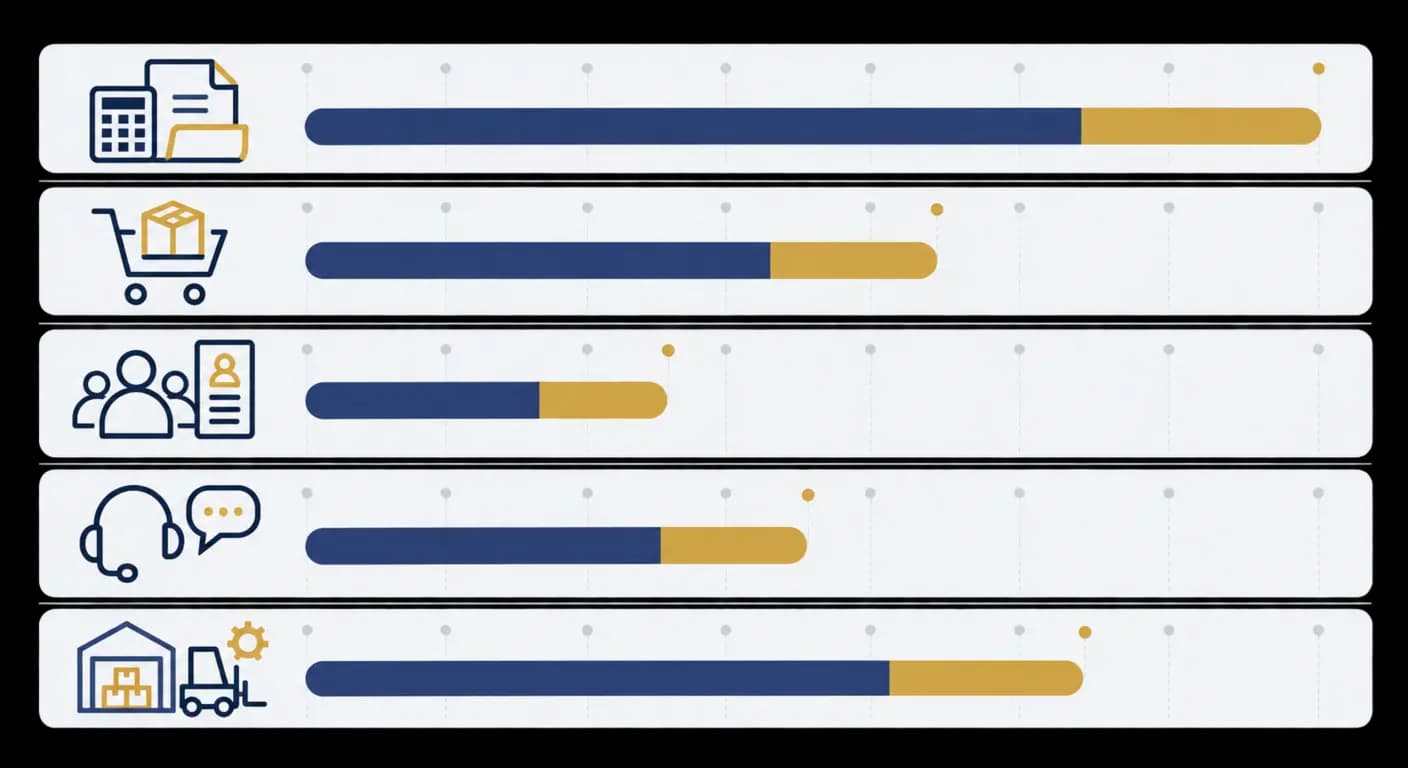
Combien coûte la double saisie de données dans votre activité ? La réponse dépend de trois variables seulement : le volume du flux, le temps unitaire, et la nature de la donnée transportée. Les cinq scénarios qui suivent déclinent la méthode sur cinq contextes sectoriels. Il s'agit d'hypothèses de démonstration construites sur des volumes et des temps plausibles, pas de résultats clients. Leur fonction est de montrer la structure du calcul, pas de vous fournir un chiffre à reprendre.
| Secteur | Flux ressaisi | Couple de systèmes | Volume mensuel | Temps unitaire | Coût annuel à 35 € chargés | Nature du résidu humain |
|---|---|---|---|---|---|---|
| Cabinet comptable | Pièces fournisseurs | Messagerie → logiciel de production | 900 pièces | 4 min | ≈ 25 200 € | Pièces illisibles, affectation atypique |
| E-commerce et retail | Commandes de place de marché | Place de marché → gestion des stocks | 1 200 commandes | 3 min | ≈ 25 200 € | Litiges, articles hors catalogue |
| Recrutement et RH | Candidatures et CV | Formulaire et e-mail → outil de suivi | 250 candidatures | 8 min | ≈ 14 000 € | CV hétérogènes, qualification métier |
| Support client et SAV | Tickets | Boîte partagée → CRM | 600 tickets | 5 min | ≈ 21 000 € | Qualification du motif, cas sensibles |
| Industrie et logistique | Bons de livraison | ERP → CRM | 450 bons | 7 min | ≈ 22 050 € | Écarts de quantité, anomalies de livraison |
Hypothèses de démonstration — volumes et temps fictifs destinés à illustrer la méthode de calcul, en aucun cas des résultats clients
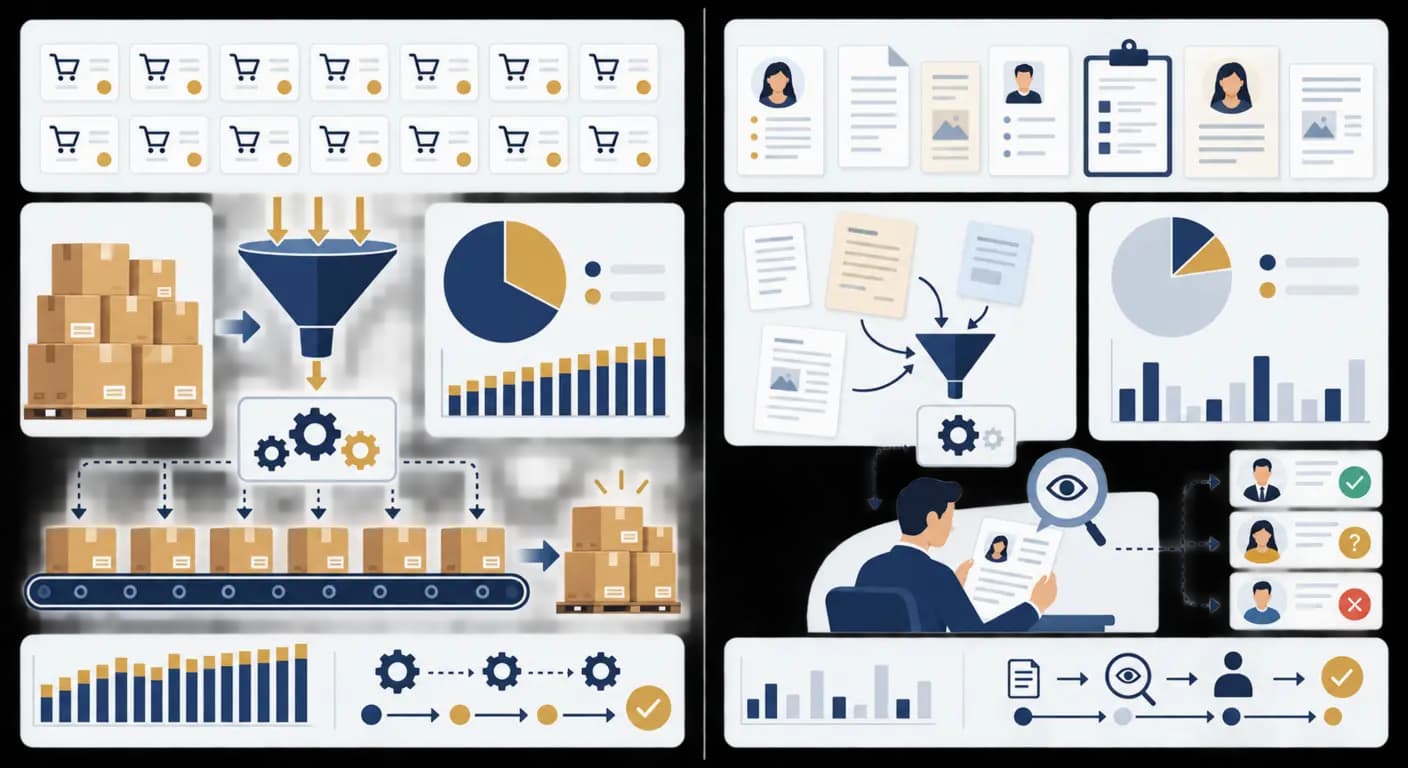
Deux lectures transversales méritent d'être retenues. D'abord, les flux les plus coûteux ne sont presque jamais les plus visibles : un flux de 3 minutes répété 1 200 fois dépasse largement un flux de 15 minutes répété 80 fois, alors que le second est celui dont on se plaint en réunion. Ensuite, le classement change dès qu'on intègre le coût d'erreur : à coût horaire identique, un flux comptable mal saisi produit des conséquences externes bien plus lourdes qu'un flux de tickets internes. Le volume fixe le coût de temps ; la criticité fixe le coût d'erreur ; les deux ensemble fixent la priorité.
Conseil du coach
Utilisez la ligne de votre secteur comme point de départ, puis remplacez chaque hypothèse par votre propre relevé. Un benchmark sert à cadrer, pas à conclure.
Cabinets comptables : les pièces fournisseurs
Le coût des doubles saisies dans un cabinet comptable avant automatisation se concentre sur un flux unique et massif : les pièces fournisseurs.
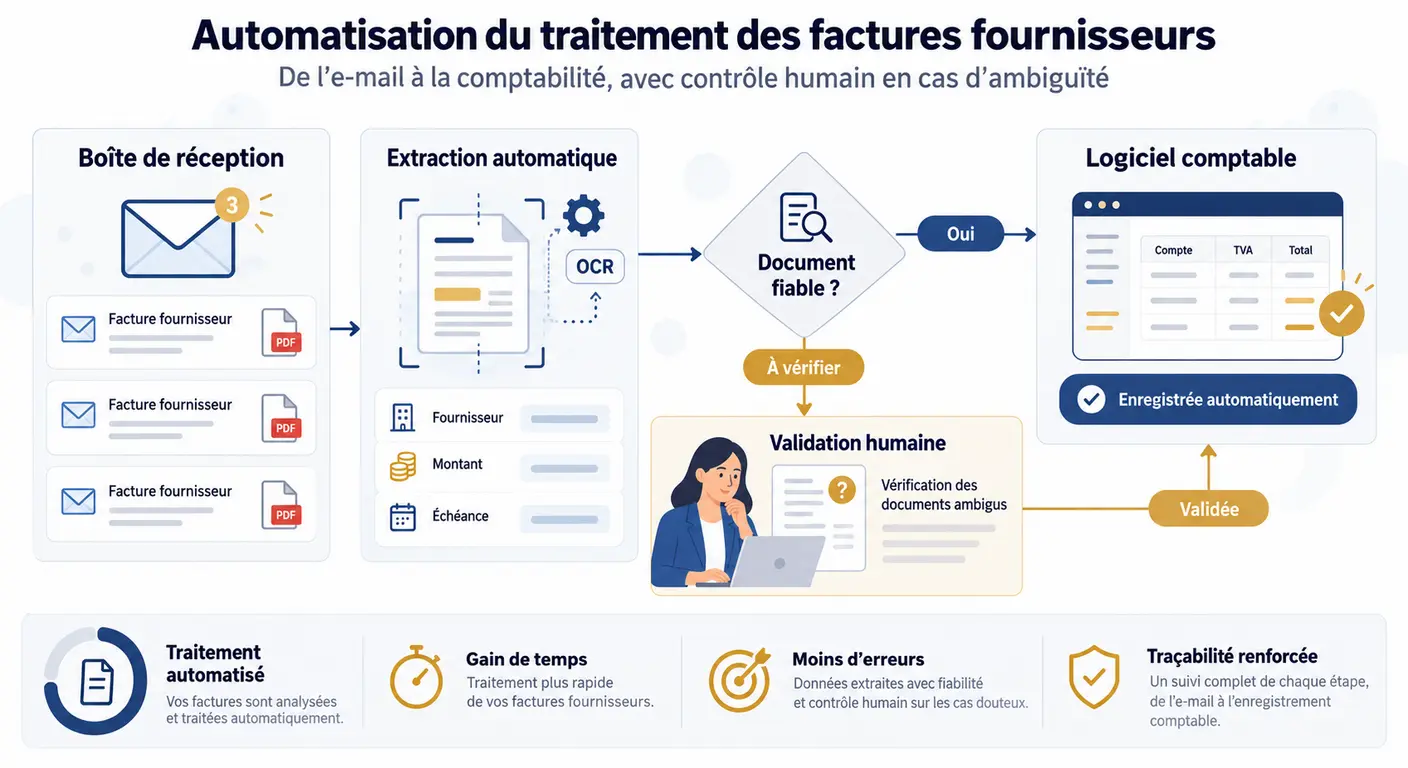
Le parcours est toujours le même. Réception par messagerie, sous forme de pièce jointe au format variable. Lecture pour identifier le fournisseur, la date, le montant hors taxes, le taux de taxe. Saisie dans l'outil de production comptable. Classement dans l'arborescence client. Quatre minutes par pièce en régime normal, davantage quand le document est un scan de mauvaise qualité ou une photographie prise au téléphone.
Le résidu humain est ici parfaitement identifiable, ce qui rend le chiffrage fiable : pièces illisibles, écritures atypiques, validation de l'affectation comptable sur les cas que la règle automatique ne tranche pas. Séparez les pièces récurrentes des pièces atypiques dès le relevé. Le gain se concentre sur les premières, et c'est leur proportion qui déterminera votre part évitable. Le même raisonnement s'applique aux autres flux documentaires du cabinet, comme le montre notre analyse de la réduction des délais de traitement avec l'IA en cabinet.
E-commerce et recrutement : volume contre variabilité
Le chiffrage de la ressaisie des commandes en e-commerce avant automatisation et celui des candidatures en cabinet de recrutement illustrent deux profils opposés, et cette opposition commande l'ordre de vos chantiers.
L'e-commerce présente un fort volume et des données structurées : une commande de place de marché arrive dans un format stable, avec des champs identifiés et un identifiant unique. La part évitable est donc élevée, les exceptions se limitent aux litiges et aux articles hors catalogue, et le test se fait en quelques jours sur un échantillon représentatif.
Le recrutement présente un volume moindre mais des documents hétérogènes : chaque CV a sa mise en page, ses intitulés, ses abréviations. La part évitable est structurellement plus basse, et le contrôle humain reste indispensable — non pour vérifier la frappe, mais pour qualifier la candidature, ce qui n'est pas automatisable au même titre.
Conséquence pratique : à coût annuel identique, commencez par le flux le plus structuré. Il se teste en quelques jours, il produit une preuve rapide, et cette preuve finance la crédibilité du chantier suivant. C'est la logique d'un pilote IA en 30 jours aux résultats concrets.
Support et industrie : la ressaisie entre deux systèmes centraux
La ressaisie des tickets support, combien ça coûte par an ? Le calcul horaire donne une réponse, mais il manque l'essentiel dans ces deux cas.
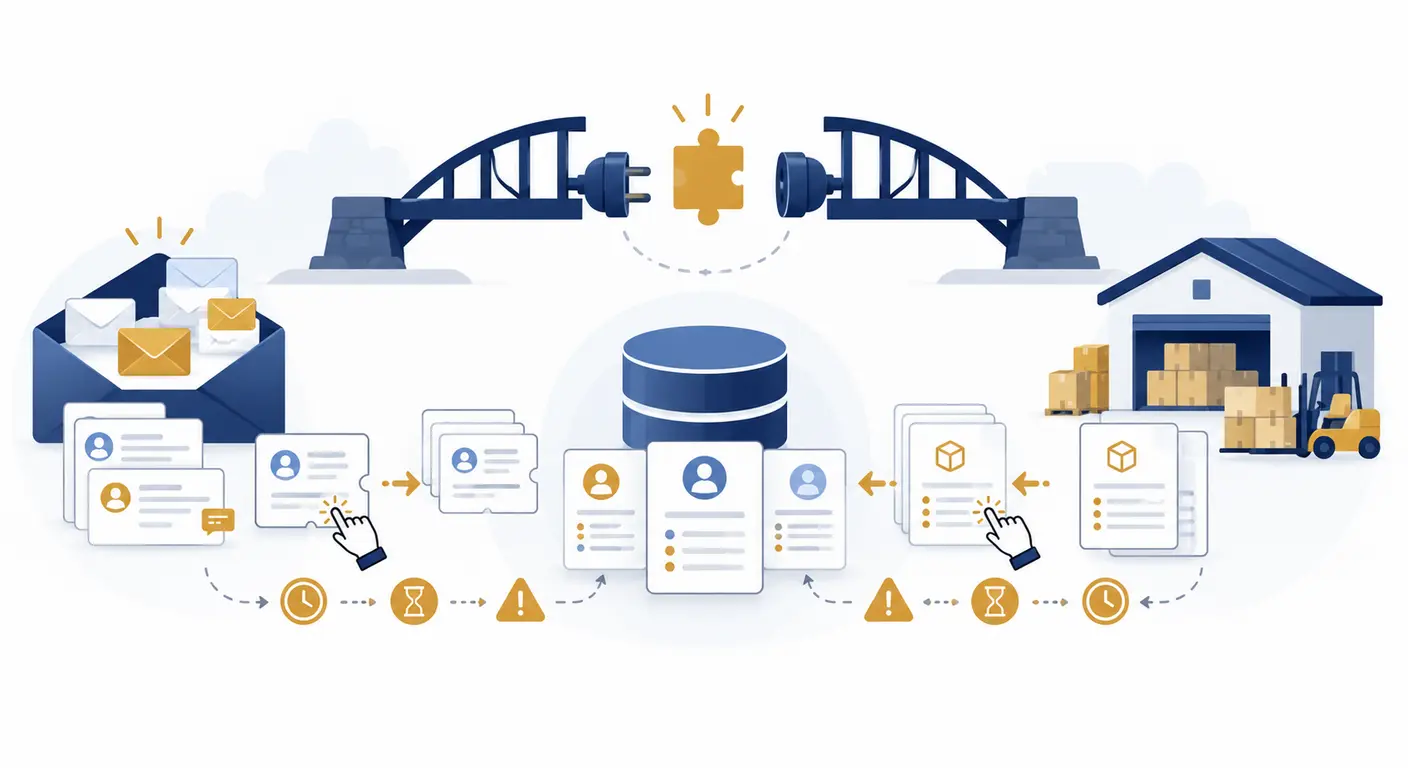
Un ticket recopié depuis une boîte partagée vers le CRM et un bon de livraison ressaisi entre l'ERP et le CRM partagent une caractéristique : ils relient deux systèmes qui sont tous deux centraux dans l'entreprise. L'enjeu dépasse alors les heures. Il porte sur l'absence d'intégration entre deux briques structurantes du système d'information, absence que la ressaisie masque au quotidien tout en l'aggravant.
Dans ces configurations, le chiffrage doit comparer deux options et non une seule. L'automatisation intermédiaire — un scénario de plateforme qui transporte la donnée — résout le symptôme rapidement et à faible coût. L'intégration pérenne — une interface programmatique maintenue — coûte davantage mais supprime la cause. Quand la ressaisie relie deux systèmes centraux, chiffrez aussi le coût de l'intégration pérenne, pas seulement celui de l'automatisation. Notre guide de l'intégration IA CRM détaille cet arbitrage.
Du chiffre à la décision : le seuil qui justifie d'automatiser
Comment savoir si ça vaut le coup d'automatiser une saisie ? La règle de comparaison tient en une ligne : gain net annuel contre coût complet sur douze mois, mise en place amortie comprise. Tout le reste en découle.
Le seuil opérationnel que les praticiens observent est net : en dessous d'une soixantaine d'heures libérées par an, une automatisation sur mesure se justifie rarement. En dessous de ce volume, la mise en place, la documentation et la maintenance absorbent le gain, et le projet consomme plus d'attention managériale qu'il n'en libère.
Trois verdicts sont possibles, et le deuxième est le plus souvent escamoté.
Automatiser maintenant. Le gain net dépasse nettement le coût complet, le processus est stable, la donnée source est propre.
Corriger le processus d'abord. Le flux coûte cher, mais il est mal conçu : étapes redondantes, validations superflues, information demandée deux fois au client. Automatiser un processus cassé ne fait que multiplier ses défauts plus vite, et à un coût fixe désormais récurrent.
Ne rien faire. C'est un verdict légitime, et le documenter a de la valeur : il évite de reposer la question dans six mois et il libère le budget pour un flux qui le mérite.
Sur les ordres de grandeur de coût, nous restons sur des repères de marché relevés publiquement, jamais sur un devis. Comptez quelques centaines d'euros pour un flux simple entre deux logiciels disposant chacun d'une interface, davantage dès que plusieurs outils, des documents hétérogènes et de nombreuses exceptions entrent en jeu. Ajoutez un abonnement mensuel de plateforme d'automatisation et, le cas échéant, une consommation d'IA facturée à l'usage, proportionnelle au volume traité. Les comparatifs de budgets réels sont détaillés dans notre analyse du coût de déploiement de l'IA en PME.
Exigez un devis qui sépare quatre lignes : réalisation, formation, abonnements, maintenance. Un montant global empêche toute comparaison et masque la structure réelle du projet.
| Situation constatée | Verdict | Première action |
|---|---|---|
| Gain net > coût complet 12 mois, processus stable, donnée propre | Automatiser maintenant | Test sur échantillon réel en quelques jours |
| Flux coûteux mais processus redondant ou instable | Corriger le processus d'abord | Révision des étapes, puis nouveau relevé |
| Moins de 60 heures libérées par an, ou donnée source dégradée | Ne rien faire pour l'instant | Documenter la décision et son seuil de réexamen |
Les six questions à poser avant de signer
Quels sont les frais récurrents, et à qui sont-ils payés ?
Distinguez votre prestataire des éditeurs de plateforme et des fournisseurs de modèles
Comment les exceptions sont-elles traitées ?
Demandez la liste des cas bloquants et la procédure de reprise manuelle
Qui assure la maintenance, et dans quel délai ?
Un format source peut changer sans préavis
À qui appartient l'automatisation ?
Vérifiez que les scénarios sont exportables et récupérables
Où sont hébergées les données traitées ?
Identifiez le pays, le fournisseur et la durée de conservation
Comment le gain sera-t-il mesuré ?
Les indicateurs doivent être fixés avant la mise en service, pas après
Reste la question que ce raisonnement finit toujours par poser : qui arbitre, et qui implémente ? Chez Centauri, la réponse est séquencée. Un audit de faisabilité produit d'abord exactement le chiffrage décrit dans cet article — relevé, formule, part évitable, coût complet — et peut conclure qu'il ne faut rien automatiser. Vient ensuite, si le chiffre le justifie, l'implémentation avec vos équipes, et des métriques avant/après documentées. C'est le sens de notre démarche sur projetcentauri.com : le chiffrage précède l'outil, et il a le droit de dire non.
Conseil du coach
Exigez une première version testable en quelques jours sur de vrais dossiers. Un cadrage de trois mois avant toute preuve est un signal à prendre au sérieux.
Comparer le gain net au coût complet sur douze mois
Comment calculer le coût des doubles saisies avant d'automatiser, puis le confronter au projet ? Par un tableau de décision à cinq lignes, construit dans cet ordre.
Le gain net annuel d'abord, issu de la méthode en six étapes. La mise en place amortie ensuite : divisez le montant de réalisation par douze mois pour un premier arbitrage. Les abonnements de plateforme et la consommation d'IA, ramenés à l'année. La maintenance, qu'il faut estimer même quand le devis l'oublie — un format source change, une règle métier évolue. Le solde enfin.
Un point de méthode fait toute la différence : amortissez la mise en place sur douze mois, pas vingt-quatre. Sur vingt-quatre mois, presque tout devient rentable sur le papier, y compris des projets dont personne ne se souviendra dans un an. Un amortissement sur douze mois sélectionne les flux dont le gain est réel et rapide. Vous pourrez toujours allonger l'horizon pour un second chantier, après avoir prouvé le premier. La méthode complète est développée dans notre guide du ROI de la transformation IA en PME.
Les trois cas où il ne faut pas automatiser
Pourquoi mesurer le coût des doubles saisies avant tout projet IA ? Entre autres pour identifier les cas où la bonne décision est de s'abstenir. Il y en a trois.
Le processus est instable ou en cours de refonte. Si les étapes changent tous les mois, une automatisation suit mal une cible mobile : chaque modification du processus devient une modification du scénario, facturée ou consommant du temps interne. Stabilisez d'abord, automatisez ensuite.
Le volume est trop faible. En dessous du seuil d'une soixantaine d'heures libérées par an, le coût de possession dépasse le gain. Un flux de quinze occurrences mensuelles, même irritant, ne justifie pas une chaîne de traitement à maintenir.
La donnée est de mauvaise qualité en amont. Référentiel client en doublons, champs renseignés librement, nomenclature incohérente : une automatisation propagera ces défauts à grande vitesse et avec une apparence de fiabilité, ce qui est pire que la situation initiale. Dans ce cas, le nettoyage précède l'automatisation, et il constitue un chantier à chiffrer séparément.
Lire un devis d'automatisation sans se tromper
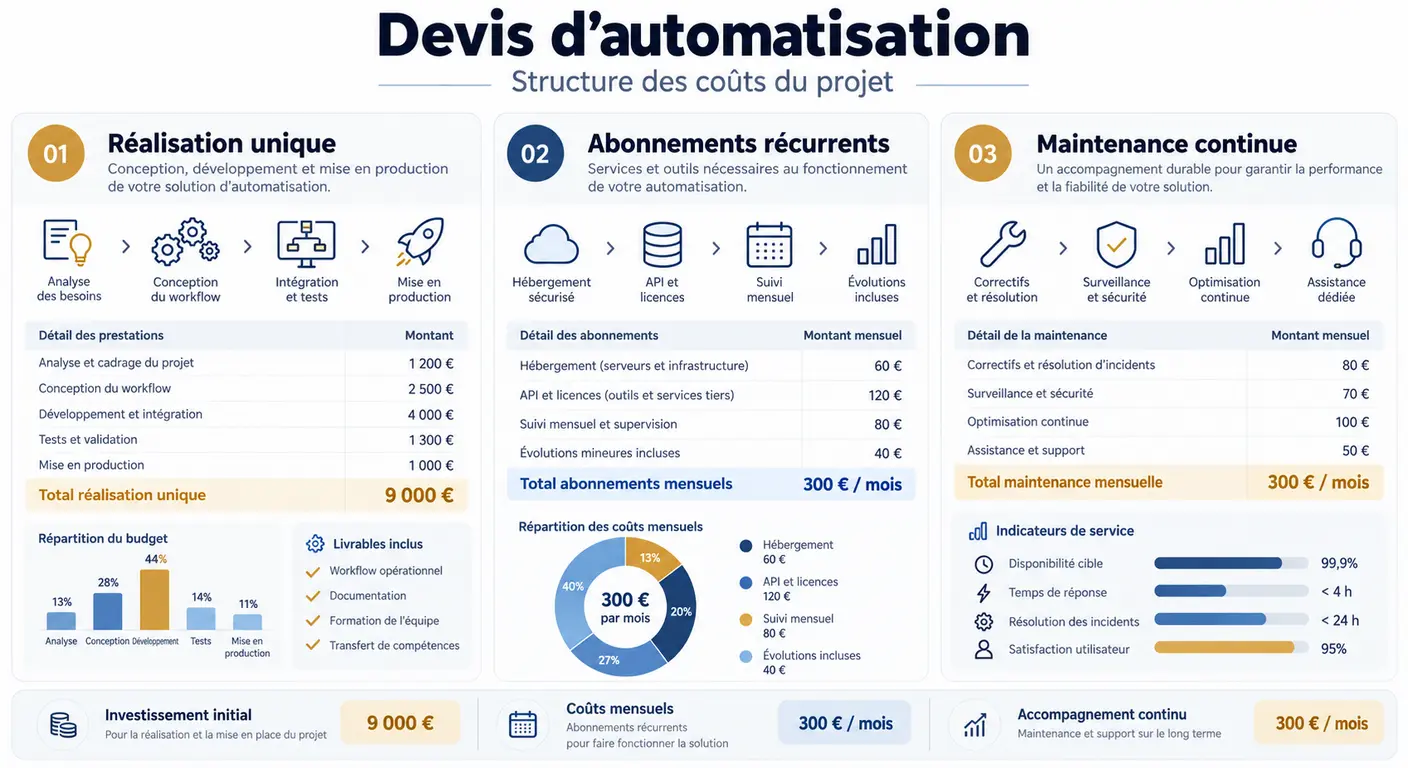
Le prix caché de la saisie en double a son équivalent côté fournisseur : le coût caché d'un devis globalisé. Trois lignes doivent apparaître distinctement.
La réalisation unique : conception, développement du scénario, tests, recette, documentation. C'est un montant ponctuel, et il doit inclure la documentation — sans quoi vous achetez une dépendance.
Les frais récurrents, avec le destinataire de chaque euro : abonnement de plateforme d'automatisation payé à l'éditeur, consommation de modèle payée au fournisseur d'IA, éventuelle redevance payée au prestataire. Ces trois destinataires sont trop souvent fondus en une ligne unique, ce qui empêche toute renégociation ultérieure.
La maintenance : périmètre, délai d'intervention, nombre de modifications incluses par an.
Vérifiez enfin la propriété de l'automatisation et sa récupération en cas de changement de prestataire. Demandez par écrit à qui vous paierez chaque euro mensuel : la réponse révèle la structure réelle du projet, et parfois le modèle économique de votre interlocuteur.
Automatiser une saisie sans créer de nouveau risque
Le RGPD et l'automatisation de la saisie de données imposent quatre exigences, et aucune n'est optionnelle. Elles s'adressent en particulier aux responsables de systèmes d'information, pour qui un gain horaire ne compense jamais une exposition nouvelle.
Première exigence, le contrôle humain placé au bon endroit. Toute action irréversible ou engageante conserve une validation : un paiement, un envoi au client, un document contractuel, une écriture comptable définitive. Le critère n'est pas la difficulté technique, c'est la réversibilité de l'action.
Deuxième exigence, le traitement des exceptions. Définissez avant la mise en service les erreurs bloquantes, les cas transmis à une personne, et la procédure de reprise manuelle. Une chaîne de traitement sans politique d'exception produit des silences : la donnée n'arrive pas, personne n'est alerté, et l'anomalie se découvre en fin de mois.
Troisième exigence, la protection des données. Identifiez quelles données quittent l'entreprise, vers quel fournisseur, pour quelle finalité, avec quelle durée de conservation et sous quelles conditions contractuelles de sous-traitance. Quand les données sont sensibles, privilégiez un hébergement dans l'Union européenne, et examinez les architectures qui évitent la sortie — le LLM local en entreprise et la protection des données IA en entreprise traitent cette question en détail.
Quatrième exigence, la réversibilité. Documentez chaque scénario, nommez un responsable, garantissez le retour au traitement manuel et la propriété du code ou du scénario.
Les ressources publiques de référence — fiches de la CNIL, publications France Num, guides des organisations patronales — constituent une documentation utile pour cadrer ces quatre points. Elles ne valident jamais un projet : la responsabilité de l'analyse reste interne.
| Donnée transmise | Destinataire | Finalité | Durée de conservation | Hébergement |
|---|---|---|---|---|
| Identité et coordonnées client | Plateforme d'automatisation | Transport entre deux systèmes | Durée du traitement, purge automatique | À documenter par contrat |
| Contenu de document fournisseur | Fournisseur de modèle d'IA | Extraction de champs structurés | Non-conservation à vérifier contractuellement | À identifier par pays |
| Historique de tickets support | CRM | Suivi de la relation client | Politique interne du CRM | Système existant |
| Données de candidature | Outil de suivi | Gestion du recrutement | Durée légale applicable | Système existant |
Le responsable de traitement reste l'entreprise
Quel que soit l'outil utilisé et quel que soit le prestataire qui l'installe, le responsable de traitement reste votre entreprise. Un fournisseur agit comme sous-traitant : ses engagements contractuels vous protègent, ils ne vous substituent pas. Cela implique de connaître, à tout moment, quelles données sortent, vers où, et pour combien de temps.
Conseil du coach
Testez d'abord sur un échantillon contenant les doublons, les champs manquants et les documents illisibles. Les cas habituels ne révèlent jamais les défauts.
Où placer la validation humaine
Une ressaisie manuelle et un taux d'erreur comptable ne se corrigent pas en multipliant les contrôles, mais en les plaçant correctement. Le critère est unique : le caractère réversible de l'action.
Classez vos actions en trois niveaux. Les actions pleinement réversibles — créer un brouillon, remplir une fiche interne, pré-affecter une catégorie — n'ont pas besoin de validation systématique : un contrôle par échantillon suffit. Les actions partiellement réversibles — modifier un enregistrement existant, mettre à jour un stock — méritent une alerte et une trace, pas un blocage. Les actions engageantes et irréversibles — émettre une facture, déclencher un paiement, envoyer un document au client — conservent une validation humaine explicite.
L'équilibre est exigeant : un contrôle partout supprime le gain, puisque la supervision reconstitue le temps économisé. Un contrôle nulle part supprime la confiance, et une chaîne à laquelle personne ne se fie est abandonnée en trois mois. Choisissez les actions irréversibles, et uniquement celles-là.
Cartographier les données qui quittent l'entreprise
Le RGPD et l'automatisation de la saisie de données exigent un document simple : une ligne par flux sortant, cinq colonnes.
Pour chaque scénario, listez la nature des données transmises, le fournisseur destinataire, la finalité du traitement, la durée de conservation chez ce fournisseur, et le lieu d'hébergement. Cette cartographie n'est pas un exercice de conformité formelle : c'est l'outil qui vous permet de répondre en trente secondes quand la question se pose, y compris en situation d'incident.
L'objection des données sensibles arrive souvent sous la forme « nos données ne peuvent pas partir dans une API cloud », et elle doit être prise au sérieux. Trois alternatives d'architecture existent. Le traitement déterministe local d'abord : beaucoup de ressaisies ne nécessitent aucun modèle d'IA, seulement un transport de champs structurés, qui peut rester entièrement dans votre périmètre. La pseudonymisation en amont ensuite : seuls les champs nécessaires à l'extraction sortent, les identifiants restent internes. L'hébergement souverain ou le modèle local enfin, pour les flux dont la sensibilité l'exige.
Si une donnée personnelle sort de l'entreprise, écrivez la ligne correspondante avant la mise en service, pas après.
Garantir la réversibilité et la propriété
La double saisie et la dette technique du SI se ressemblent sur un point : toutes deux naissent de ce que personne n'a documenté. Quatre garanties à obtenir.
La documentation écrite de chaque scénario : ce qu'il fait, dans quel ordre, quelles règles il applique, quelles exceptions il rejette. Elle doit être lisible par quelqu'un qui n'a pas construit le scénario.
Un responsable nommé en interne, pas un service : une personne qui sait où regarder quand le flux s'arrête.
Une procédure de retour au manuel, écrite et testée au moins une fois. Une chaîne automatisée s'arrête un jour, et ce jour-là le processus métier doit continuer.
La remise des automatisations en cas de changement de prestataire : export des scénarios, accès aux comptes, transfert de propriété. Demandez cet export dès la recette : un export qu'on n'a jamais testé n'existe pas.
Mesurer après : prouver le gain sur douze mois
La productivité des équipes et la saisie redondante se mesurent avant et après, sinon elles ne se mesurent pas. Un chiffrage initial ne vaut que confronté au réel : il est une hypothèse, pas un résultat, et sa seule fonction est de décider. Ce qui prouve le gain, c'est le suivi.
Cinq indicateurs suffisent : volume traité, délai de traitement, temps humain résiduel, nombre de corrections, taux d'exceptions. Ajoutez le coût par dossier, qui synthétise les cinq en un seul montant comparable dans le temps.
Le rythme de mesure est aussi important que les indicateurs. Relevé initial sur sept jours avant la mise en service — c'est votre point de référence, et il est irrécupérable après coup. Puis mesure à trente jours, quatre-vingt-dix jours et douze mois.
L'interprétation suit trois règles de lecture. Une faible utilisation du nouveau traitement révèle une étape inutile ajoutée au processus, ou une perte de confiance dans le résultat produit : dans les deux cas, le problème est en amont de l'outil. Un taux d'exceptions croissant signale une dérive de la qualité des données en amont, pas une défaillance de la chaîne. Un temps résiduel supérieur au prévisionnel signale presque toujours un contrôle mal placé, donc une validation à déplacer vers les seules actions irréversibles.
| Indicateur | J-7 (référence) | J+30 | J+90 | J+365 |
|---|---|---|---|---|
| Volume traité | ||||
| Délai de traitement moyen | ||||
| Temps humain résiduel | ||||
| Nombre de corrections | ||||
| Taux d'exceptions |
Reste la condition sans laquelle tout ce dispositif reste comptablement muet : l'écriture de la réaffectation du temps libéré. Un tableau de suivi démontre des heures ; seule une réaffectation nommée les transforme en résultat de gestion. Ce point est traité en détail dans notre méthode pour mesurer le ROI de l'IA en entreprise.
Enfin, la généralisation. Un flux chiffré, mesuré et documenté devient le modèle du suivant : le relevé est réutilisable, la formule est identique, la documentation sert de gabarit. C'est ainsi qu'une PME construit une trajectoire d'automatisation défendable plutôt qu'un empilement d'outils — ce que décrit notre roadmap IA 6 mois pour PME. Chez Centauri, c'est précisément l'objet du transfert de compétence : à la sortie d'une mission, l'équipe doit être autonome sur la mesure comme sur la maintenance. Si vous dépendez de projetcentauri.com pour relever vos cinq indicateurs au bout d'un an, la mission a manqué son but.
“Ce qui n'est pas mesuré avant ne peut pas être prouvé après. Une automatisation sans point de référence ne produit pas un gain : elle produit une conviction.”
Conseil du coach
Fixez les cinq indicateurs avant la mise en service. Une mesure définie après coup se négocie toujours en faveur du projet.
Les cinq indicateurs à suivre
Évaluer le coût de la ressaisie dans une PME, puis vérifier que le coût a baissé, demande de définir pour chaque indicateur son mode de relevé et sa source système.
Le volume traité se lit dans le système cible, automatiquement. Le délai de traitement se calcule par l'écart entre l'horodatage d'arrivée dans le système source et celui de création dans le système cible. Le temps humain résiduel reste déclaratif et doit être relevé par échantillon, une semaine par trimestre, selon le même protocole que le relevé initial. Le nombre de corrections se compte sur les enregistrements modifiés après création. Le taux d'exceptions se lit directement dans le journal de la chaîne de traitement, à condition de l'avoir instrumentée dès la conception.
Le coût par dossier synthétise l'ensemble : temps humain résiduel valorisé au coût chargé, plus coût d'exploitation mensuel, divisé par le volume traité. C'est le seul chiffre qui se compare d'une année sur l'autre et d'un flux à l'autre. Calculez-le dès le premier mois, même approximativement : sa trajectoire importe plus que sa valeur absolue. Un tableau de bord de productivité IA rend ce suivi exploitable en comité.
Écrire la réaffectation du temps libéré
« Combien je perds par an à cause des doubles saisies » est la bonne question au départ. « À quoi serviront les heures récupérées » est la question qui décide du sort du projet en comité.
Trois réaffectations sont recevables, et il n'y en a pas d'autres.
L'absorption de croissance sans recrutement : votre volume d'activité progresse, les heures libérées encaissent cette progression, et le recrutement prévu est reporté ou annulé. C'est l'argument le plus solide, parce qu'il se chiffre directement.
La suppression d'heures supplémentaires effectivement payées : l'économie apparaît en paie, donc elle est incontestable.
Le transfert vers une activité à valeur identifiée : relance commerciale, qualité de service, contrôle interne. Cet argument ne tient que si vous nommez l'activité et l'indicateur qui prouvera le transfert.
Nommez l'activité qui récupère les heures. Sans nom, le temps libéré se dissipe en trois mois, et personne ne saura dire si l'automatisation a servi. Notre analyse du gain de temps grâce à l'IA par semaine détaille les écueils de cette étape.
Passer au flux suivant sans empiler les outils
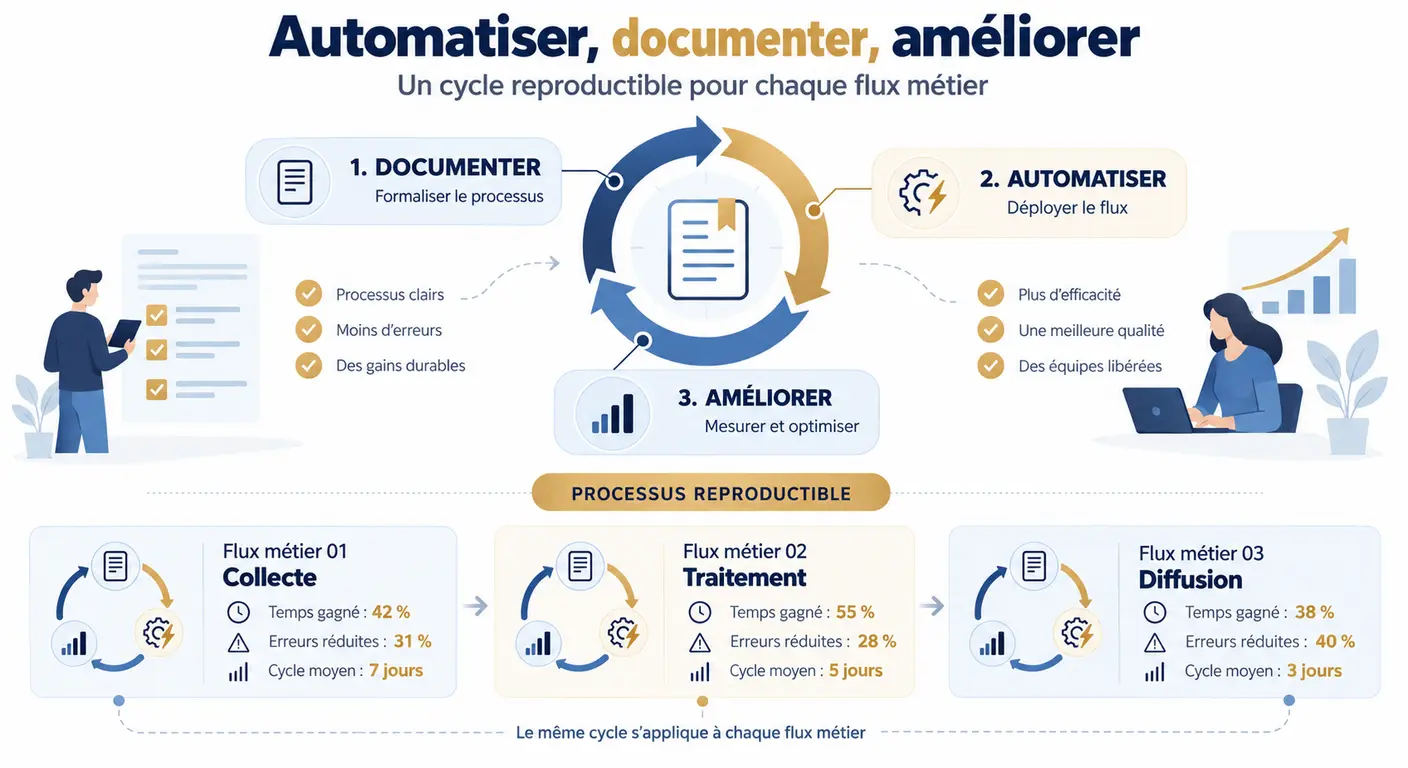
Le coût de la redondance de saisie en entreprise ne se traite pas flux par flux dans le désordre. Il se traite par cycles, et chaque cycle réutilise le précédent.
Reprenez le relevé du premier flux : les colonnes sont les mêmes, le protocole est connu des équipes, le temps de collecte se réduit fortement. Reprenez la formule à l'identique : volume, temps unitaire, coût chargé, part évitable, supervision, coût complet. Reprenez la documentation comme gabarit : structure du scénario, politique d'exception, cartographie des données sortantes.
La seule vérification nouvelle porte sur la maintenabilité cumulée : chaque automatisation ajoutée doit rester compréhensible et maintenable par votre équipe, pas seulement par son auteur. Un parc de quinze scénarios que personne ne peut reprendre coûte plus cher que les ressaisies qu'il a supprimées.
Avant le deuxième flux, vérifiez que le premier tourne sans vous depuis trente jours.
En synthèse
La formule est courte : volume mensuel × temps unitaire chronométré × coût horaire chargé, corrigé d'une part évitable prudente, diminué de la supervision résiduelle, comparé au coût complet du projet sur douze mois. Le seuil est net : en dessous d'une soixantaine d'heures libérées par an, une automatisation sur mesure se justifie rarement. L'ordre des opérations ne change pas : mesurer, chiffrer, décider, encadrer, prouver.
Ce qui précède ne vous dira pas quel outil choisir, et c'est volontaire. Le coût des doubles saisies est la seule donnée qui rende une décision d'automatisation discutable en comité — c'est-à-dire défendable, contestable, et révisable sur des chiffres plutôt que sur des convictions.